Laatst bijgewerkt: 28 oktober 2026.
Er is geen maximum aan spaargeld met een WIA-uitkering, want spaargeld telt niet mee voor je uitkering. Inkomsten geef je wel binnen 1 week door aan UWV. Dat geldt voor de IVA en voor de WGA. Bij bijstand, AIO, huurtoeslag, zorgtoeslag en kindgebonden budget telt je vermogen wel mee.
Kort antwoord: WIA en spaargeld, en bij welke uitkering telt spaargeld wél mee?
In deze tabel zie je per regeling of je spaargeld meetelt voor de uitkering.
| Regeling | Telt spaargeld mee voor de uitkering? | Toelichting kort | Bron |
|---|---|---|---|
| WIA: IVA | Nee | Inkomsten uit werk geef je wel door. | UWV |
| WIA: WGA | Nee | Andere inkomsten kunnen de hoogte wel beïnvloeden. | UWV |
| WAO en WAZ | Nee | Een lijfrente-uitkering geef je ook niet door. | UWV |
| Wajong | Nee | Al je (pre)pensioen geef je wel door. | UWV |
| Ziektewet | Nee | Inkomsten uit werk geef je wel door. | UWV |
| WW | Nee | Partnerinkomen alleen bij een toeslag van UWV. | UWV |
| IOW | Nee | Ook inkomen en vermogen van je partner tellen niet. | Rijksoverheid |
| IOAW | Nee | Inkomsten van jou en je partner worden verrekend. | Rijksoverheid |
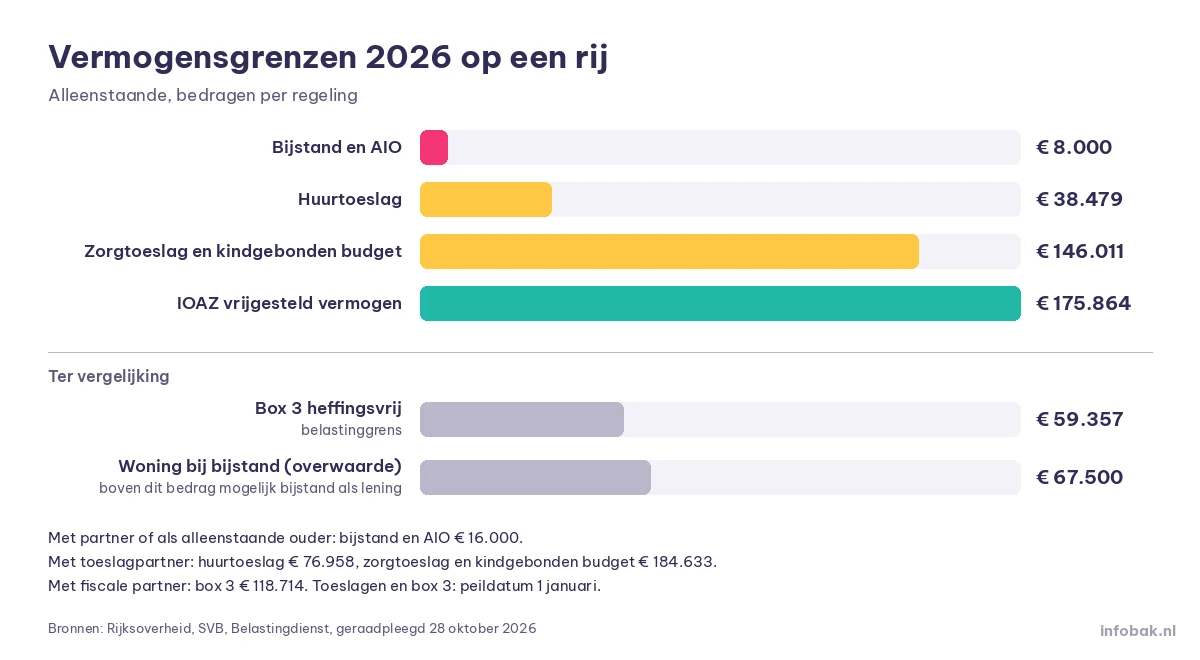
| IOAZ | Deels | Eigen vermogen boven € 175.864 telt mee, ook een eigen huis. | Rijksoverheid |
| Anw | Nee | Spaartegoed en rente worden niet afgetrokken. | SVB |
| Toeslag van UWV | Nee | Spaargeld, vermogen en erfenis geef je niet door. | UWV |
| Bijstand | Ja | Vermogensgrens; met partner telt jullie vermogen samen. | Rijksoverheid |
| AIO | Ja | Vermogensgrens; een erfenis telt als vermogen. | SVB |
| Huurtoeslag | Ja | Ook medebewoners hebben een eigen grens. | Belastingdienst |
| Zorgtoeslag en kindgebonden budget | Ja | Het vermogen van je toeslagpartner telt mee. | Belastingdienst |
WIA-uitkering (WGA en IVA) en spaargeld: wat geef je door?
De WIA is een werknemersverzekering tegen inkomstenverlies door ziekte of een handicap. Er zijn 2 soorten WIA-uitkeringen: de WGA-uitkering en de IVA-uitkering. Hoe je een WIA-uitkering aanvraagt, staat bij uitkering aanvragen.
Heeft spaargeld invloed op mijn WIA-uitkering?
Nee, maar inkomsten naast je WIA, zoals loon uit werk, kunnen je uitkering wel veranderen, en die geef je door. In de lijst van inkomsten die je niet hoeft door te geven staan onder meer een ontslag- of transitievergoeding, alimentatie, kinderbijslag en loterij- en prijzengeld. Die lijst geldt voor de WIA, de WAO, de WAZ, de Wajong en de Ziektewet.
IVA en spaargeld of eigen vermogen
Je spaargeld en eigen vermogen tellen niet mee voor je IVA-uitkering. De IVA-uitkering is 75% van je WIA-maandloon, en werken naast je IVA-uitkering mag. Je krijgt een IVA-uitkering als je 20% of minder van je oude loon kunt verdienen en dat bijna zeker zo blijft. Naast je IVA-uitkering kun je misschien een toeslag van UWV krijgen, een aanvulling op je uitkering.
Hoeveel spaargeld mag je hebben met een WIA-uitkering?
Spaargeld, eigen vermogen en een erfenis geef je bij de WIA niet door aan UWV. Een grens krijg je wel als je naast je WIA bijstand, AIO, huurtoeslag, zorgtoeslag of kindgebonden budget ontvangt. Boven het heffingsvrije vermogen betaal je bovendien box 3-belasting over een berekend rendement.
WGA en spaargeld
Je spaargeld telt ook niet mee voor je WGA-uitkering. Bij de WGA kunnen inkomsten naast je uitkering de hoogte wel veranderen, ook andere inkomsten dan loon uit werk. Daarom geef je je inkomsten door, behalve wat op de lijst staat van inkomsten die je niet hoeft door te geven. Het inkomen van je partner geef je alleen door als je ook een toeslag op je uitkering krijgt. Na de loongerelateerde WGA-uitkering kun je misschien een IOW-uitkering krijgen.
Spaargeld bij de Wajong, Ziektewet, WAO en Anw
Voor de Wajong, de Ziektewet, de WAO en de WAZ geldt dezelfde inkomstenlijst als voor de WIA.
Voor de Anw-nabestaandenuitkering staan spaartegoed, rente, dividend, alimentatie, huurtoeslag en zorgtoeslag bij de inkomsten die niet worden afgetrokken. Huuropbrengsten uit privébezit hoef je niet door te geven. Van je bruto inkomen uit werk tellen de eerste € 1.168,50 niet mee, en het meerdere gaat voor twee derde van je nabestaandenuitkering af. Verdien je meer dan € 3.683,30 bruto per maand, dan krijg je geen nabestaandenuitkering meer. Deze bedragen kunnen ieder half jaar veranderen. Een WIA-, WAO- of Wajong-uitkering wordt wel helemaal van je nabestaandenuitkering afgetrokken.
Wajong en spaargeld: hoeveel mag je hebben?
Spaargeld, eigen vermogen en een erfenis geef je bij de Wajong niet door aan UWV. Heb je de oude Wajong, check dan bij UWV wat voor jou geldt. Ook de inkomsten van je partner hoef je niet door te geven. Krijg je ook een toeslag op je uitkering? Dan geef je ook de inkomsten van je partner door. Wel geef je bij de Wajong al je (pre)pensioen door, en niet alleen pensioen uit werk tijdens je uitkering.
WW-uitkering en spaargeld (en wat er na de WW gebeurt)
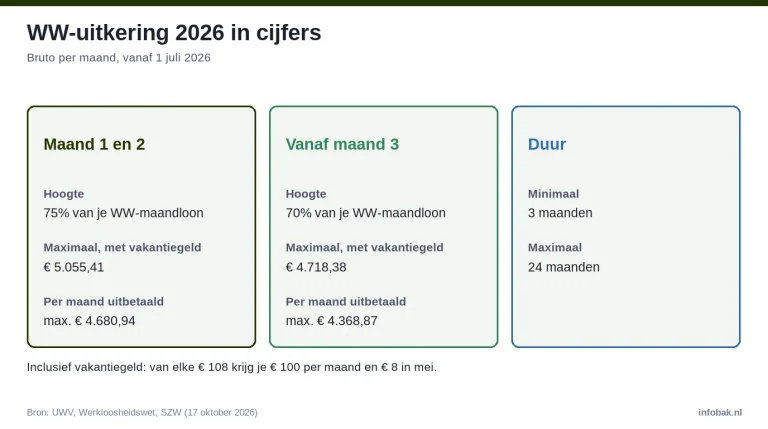
Bij de WW-uitkering staan “eigen vermogen”, “spaargeld” en “erfenis” in de lijst van inkomsten die je niet hoeft door te geven. Dat geldt ook voor een belastingvrije schenking, gespaarde cryptomunten, een gouden handdruk en een ontslag- of transitievergoeding. Inkomsten uit werk, zoals loon, vakantiegeld en een dertiende maand, worden wel met je WW verrekend. Het inkomen van je partner geef je alleen door als je een toeslag op je uitkering krijgt of hebt aangevraagd.
Was je 60 jaar en 4 maanden of ouder op je eerste werkloze dag, en begon je WW op of na 1 januari 2020? Dan kun je na je WW misschien een IOW-uitkering krijgen. Je WW moet dan na 30 september 2006 en voor 1 januari 2028 zijn begonnen. Ook moet je langer dan 3 maanden WW hebben gekregen omdat je aan de jareneis voldeed, of na 3 maanden WW nog het restant van een eerdere WW-uitkering hebben gekregen. Voor de IOW wordt volgens de Rijksoverheid niet naar je eigen vermogen gekeken, en dus ook niet naar een eigen huis. Ook het inkomen en vermogen van je partner worden niet meegerekend.
Bij de IOAW wordt het vermogen buiten beschouwing gelaten, maar inkomsten van jou en je partner worden met de uitkering verrekend. Bij de IOAZ is eigen vermogen in 2026 vrijgesteld tot € 175.864, en een eigen huis valt ook onder eigen vermogen. Vermogen boven die grens telt wel mee bij de berekening van je IOAZ-uitkering.
Bijstand en spaargeld: de vermogensgrenzen van 2026
Bij de bijstand vult de gemeente je inkomen aan tot de bijstandsnorm die voor jou geldt. De gemeente kijkt ook of je vermogen niet hoger is dan de vermogensgrens. Ben je gehuwd of woon je samen, dan telt het gezamenlijke vermogen van jou en je partner. Zit je boven de grens, dan heb je geen recht op bijstand “totdat u dit vermogen dat boven de grens uitkomt daaraan heeft besteed”.
Vermogen is volgens de Participatiewet “de waarde van de bezittingen waarover de alleenstaande of het gezin beschikt of redelijkerwijs kan beschikken, verminderd met de aanwezige schulden”. Een voorbeeld van vermogen is spaargeld, en de gemeente berekent je vermogen aan de hand van de bankgegevens van jou en je gezin. De waarde van een tweede woning of vakantiehuis wordt bij je vermogen opgeteld. Schulden gaan eraf als je kunt bewijzen dat je ze moet terugbetalen, maar studieschulden en schulden die je later mag terugbetalen niet.
Hoeveel geld mag je op je rekening hebben met bijstand?
Met bijstand mag je in 2026 maximaal € 8.000 vermogen hebben als alleenstaande, en € 16.000 als alleenstaande ouder of met je partner samen. Ontvang je tijdens de bijstand geld dat geen inkomen is, dan telt dat als vermogen. Je bijstand verandert pas als je vermogen daardoor boven die grens komt. Meld het wel direct aan je gemeente. Spaargeld dat je opbouwt tijdens de periode waarin je bijstand krijgt, telt niet als vermogen. Rente over vermogen onder de grens en over dat spaargeld telt niet als inkomen.
| Situatie | Grens 2026 |
|---|---|
| Alleenstaande | € 8.000 |
| Alleenstaande ouder | € 16.000 |
| Gehuwd of samenwonend (samen) | € 16.000 |
| Overwaarde eigen woning | Tot € 67.500 bijstand als gift, daarboven mogelijk als lening |
| Spaargeld opgebouwd tijdens de bijstand | Telt niet mee |
| Giften en bijdragen samen | Tot € 1.200 per kalenderjaar tellen niet mee |
Erfenis en uitkering: wat verandert er per regeling?
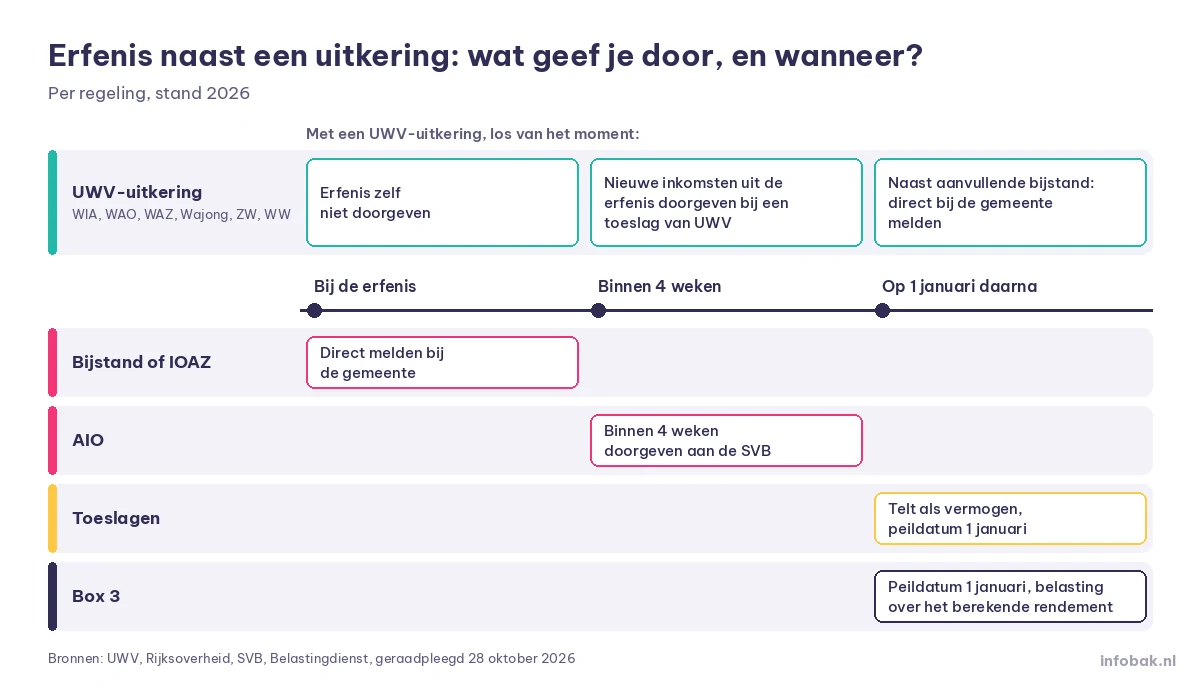
Heb je een uitkering van UWV, dan geef je een erfenis niet door, behalve in 2 gevallen. Krijg je ook een toeslag op je uitkering en levert de erfenis inkomsten op, dan geef je die inkomsten wel door. Krijg je naast je uitkering ook aanvullende bijstand, meld de erfenis dan direct bij je gemeente. Heb je een IOAZ-uitkering, geef dan direct aan je gemeente door wat invloed kan hebben op je uitkering, zoals een erfenis.
In de bijstand meld je ook een erfenis of een prijs uit een loterij, zoals bij bijstand en spaargeld staat. Geef je een verandering niet door en krijg je daardoor te veel geld, dan moet je dat terugbetalen en kun je een boete krijgen. Bij de AIO geef je een erfenis binnen 4 weken door aan de SVB. Hoe groot je deel als kind is, lees je bij het kindsdeel van een erfenis.
Voor de toeslagen telt geld dat je erft niet als inkomen, maar wel als vermogen. Krijg je in de loop van het jaar een erfenis, dan heeft dat geen invloed op je toeslag van dat jaar, omdat je vermogen op 1 januari telt. Is de erfenis nog niet over de erfgenamen verdeeld, dan telt jouw deel toch mee als vermogen. Heb je op 1 januari te veel vermogen, dan zet je de toeslag zelf stop met Mijn toeslagen.
WIA en erfenis
Een erfenis geef je niet door als je een WIA-uitkering hebt, dus ook niet bij de IVA of de WGA. Krijg je naast je WIA een toeslag op je uitkering, dan staat “erfenis” ook in de lijst van wat je niet doorgeeft voor die toeslag. Bij die toeslag geef je wel bijna alle inkomsten van jezelf én van je partner door.
Wajong en erfenis
Een erfenis geef je met een Wajong-uitkering niet door. Geld uit de niet-commerciële verkoop van je eigen tweedehands spullen hoef je met een Wajong-uitkering evenmin door te geven. Ook het (nabestaanden)pensioen van je partner staat op die lijst.
WAO en erfenis
Met een WAO-uitkering geef je een erfenis evenmin door. Ook een lijfrente-uitkering hoef je met een WAO-uitkering niet door te geven. De afkoop van een eenmalige pensioenuitkering van werk van vóór je uitkering hoef je ook niet door te geven.
Schenking naast een WIA-uitkering
Een schenking hoef je naast je WIA-uitkering niet door te geven, want “giften en crowdfunding” staan op de lijst van wat je niet doorgeeft. Krijg je naast je WIA ook een toeslag op je uitkering, dan staat “belastingvrije schenking” bij wat je voor die toeslag niet doorgeeft. Of je schenkbelasting betaalt, hangt volgens de Belastingdienst af van je relatie met de schenker en waarvoor je het geld gebruikt. De vrijgestelde bedragen staan bij belastingvrij schenken. Krijg je ook bijstand, dan tellen giften en bijdragen die je kosten besparen samen tot € 1.200 per kalenderjaar niet mee, en hulp van de voedselbank telt nooit mee. Sommige gemeenten laten meer toe: in Utrecht tellen giften tot € 1.800 per kalenderjaar niet mee.
Eigen huis en uitkering
Bij de bijstand bepaalt de overwaarde van je huis of je bijstand krijgt als gift of als lening. Woon je zelf in het huis en is de overwaarde lager dan € 67.500 in 2026, dan krijg je bijstand als gift. Is de overwaarde hoger, dan bepaalt het beleid van je gemeente of je toch bijstand krijgt, en dan als lening. De gemeente kan daarvoor een krediethypotheek op je huis afsluiten.
Bij de AIO kun je met een koopwoning misschien een aanvulling krijgen in de vorm van een renteloze lening. Voor de toeslagen tellen het huis waarin je woont en je auto niet mee als vermogen.
Waar vermogen en partnerinkomen alsnog meetellen
Ook als je uitkering zelf niet naar je spaargeld kijkt, kan je vermogen meetellen bij een regeling die ernaast loopt. Het omgekeerde kan ook: voor het Noodfonds Energie telt je spaargeld niet mee, alleen je inkomen en je energierekening.
- AIO (aanvulling op de AOW). Bij de AIO-aanvulling krijg je geen aanvulling als je vermogen meer is dan € 8.000, of € 16.000 als je met je partner of een kind jonger dan 18 woont. Het inkomen en vermogen van je partner tellen mee. Heb je in de jaren voor je aanvraag iets geschonken, dan kan de SVB de AIO terugvragen bij wie de schenking kreeg.
- Huurtoeslag, zorgtoeslag en kindgebonden budget. Ook het vermogen van je toeslagpartner telt mee. Is je vermogen in 2026 hoger dan € 59.357, of € 118.714 met een toeslagpartner, dan heb je inkomen uit vermogen en kan je toeslag lager worden. Voor de kinderopvangtoeslag is er geen maximaal vermogen.
| Toeslag | Maximaal vermogen op 1 januari 2026 |
|---|---|
| Zorgtoeslag | € 146.011 zonder toeslagpartner, € 184.633 samen met je toeslagpartner |
| Kindgebonden budget | € 146.011 zonder toeslagpartner, € 184.633 samen met je toeslagpartner |
| Huurtoeslag | € 38.479 zonder toeslagpartner, € 76.958 samen met je toeslagpartner; ook voor elke medebewoner geldt een grens |
| Kinderopvangtoeslag | Geen maximum |
WIA en samenwonen of partnerinkomen
Ga je samenwonen, dan geef je het inkomen van je partner voor je WIA-uitkering niet door. Krijg je een toeslag op je uitkering, dan geef je ook wijzigingen in je leefsituatie en de inkomsten van je partner door. Woon je samen met een partner die na 31 december 1971 is geboren en wonen er geen kinderen jonger dan 12 bij je, dan krijg je die toeslag niet. Bij de bijstand telt het gezamenlijke inkomen van jou en je partner.
Toeslag bij de WIA en vermogen
Voor de toeslag op je uitkering geef je “spaargeld of vermogen” niet door. De toeslag vult je bruto-inkomen aan tot maximaal het sociaal minimum voor jouw leeftijd en leefsituatie. Je kunt de toeslag krijgen als je totale bruto-inkomen lager is dan het sociaal minimum en je 18 jaar of ouder bent, maar nog geen AOW-leeftijd hebt. Over de toeslag krijg je ook 8% vakantiegeld.
Spaargeld en de Belastingdienst: box 3 in 2026
In 2026 is het heffingsvrije vermogen € 59.357 per persoon, en voor fiscale partners samen € 118.714. Je gaat uit van de waarde van je bezittingen en schulden op 1 januari 2026. Voor de voorlopige aanslag 2026 geldt een rendement van 1,28% op banktegoeden en 6,00% op beleggingen en andere bezittingen. Over het voordeel uit sparen en beleggen betaal je 36% belasting, dus niet over je vermogen zelf. Is je werkelijke rendement lager, dan kun je dat na afloop van het jaar doorgeven in je aangifte inkomstenbelasting over 2026. De Belastingdienst gebruikt dan het voordeligste bedrag. De percentages voor banktegoeden en schulden zijn nog voorlopig en worden begin 2027 vastgesteld. In het rekenvoorbeeld voor 2026 leidt € 150.000 spaargeld zonder fiscale partner tot een voordeel van € 1.160 en € 417 belasting.
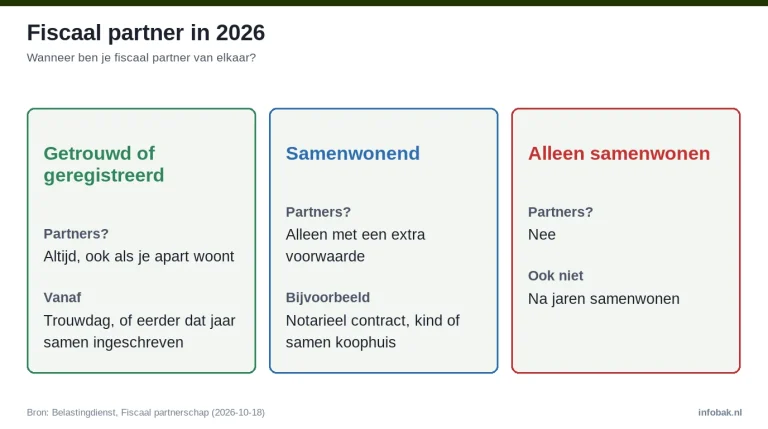
Meer over de berekening lees je bij belasting over spaargeld en box 3. Of je partner ook je fiscale partner is, lees je bij wanneer ben je fiscaal partner.
Zo regel je het goed: doorgeven, bewijzen en termijnen
- WIA, WAO, WAZ en Wajong: geef je inkomsten binnen 1 week door.
- Ziektewet: wijzigt er iets in je inkomsten, geef dat dan binnen 2 dagen door.
- Toeslag van UWV: geef wijzigingen in je situatie of inkomsten zo snel mogelijk door, uiterlijk binnen 1 week, zodat je toeslag opnieuw wordt berekend. Zo voorkom je dat je te weinig toeslag krijgt of moet terugbetalen.
- Bijstand: bewaar bewijs van je schulden, want de gemeente trekt alleen schulden af waarvan je kunt bewijzen dat je ze moet terugbetalen.
- AIO: geef een verandering in je situatie binnen 4 weken door aan de SVB, zo voorkom je een boete.
- Toeslagen: daalt je vermogen na 1 januari, geef je nieuwe vermogen dan door met Mijn toeslagen. Bij huurtoeslag en zorgtoeslag krijg je dan volgend jaar automatisch toeslag als je er recht op hebt. Heb je je toeslag stopgezet, dan vraag je die zelf opnieuw aan.
- Belastingaangifte: wat als vermogen meetelt voor de toeslagen, is hetzelfde als bij je belastingaangifte.
Veelgestelde vragen over spaargeld en een uitkering
Wat wordt er wel gekort op een WIA-uitkering?
Inkomsten die je doorgeeft, kunnen invloed hebben op de hoogte van je WIA-uitkering, zoals loon, winst als zelfstandige en betaalde klussen. Ook inkomsten uit commerciële internetverkopen, een stagevergoeding en een vrijwilligersvergoeding boven het maximumbedrag geef je door. Dat geldt ook voor uitkeringen die je naast je WIA-uitkering van een andere instantie krijgt, en voor (pre)pensioen uit werk tijdens je uitkering.
Kan ik huurtoeslag krijgen naast een uitkering als ik spaargeld heb?
Ja, als je vermogen op 1 januari 2026 niet hoger was dan € 38.479, of € 76.958 samen met je toeslagpartner. Had je op 1 januari te veel vermogen, dan heb je het hele jaar geen recht op huurtoeslag, ook niet als je vermogen later daalt. Het vermogen van je kind jonger dan 18 telt mee bij jouw vermogen.
Dit artikel is algemene informatie en geen persoonlijk advies. Twijfel je over je eigen situatie, neem dan contact op met de instantie die je uitkering of toeslag betaalt.