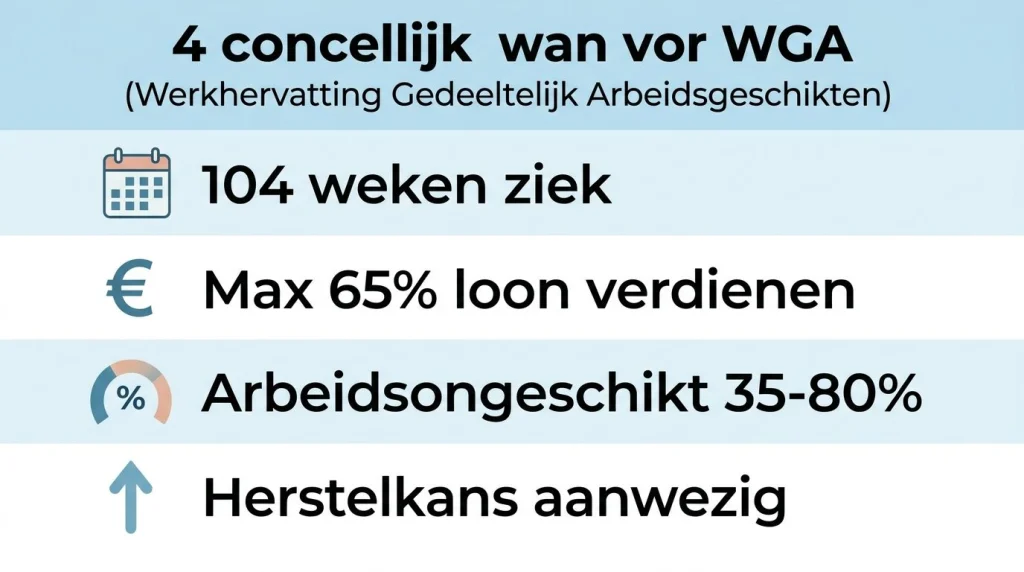

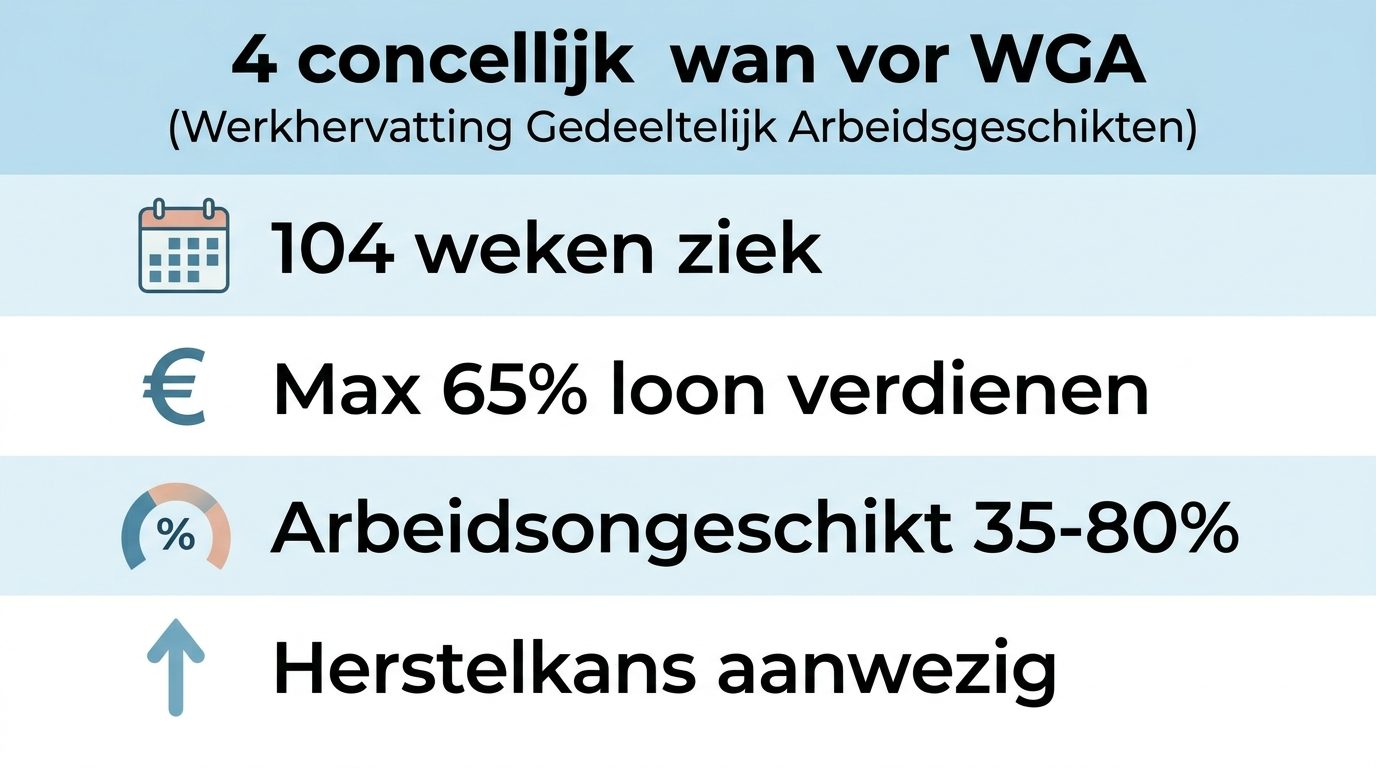
Een WGA-uitkering (Werkhervatting Gedeeltelijk Arbeidsgeschikten) is een uitkering van het UWV voor werknemers die na twee jaar ziekte gedeeltelijk arbeidsongeschikt zijn en bij wie herstel mogelijk wordt geacht.
Laatst bijgewerkt: 29 september 2026 (bedragen per 1 juli 2026)
Je bent al meer dan een jaar ziek. De werkgever heeft alles geprobeerd, het re-integratietraject loopt, maar volledig herstellen lukt niet. Dan nadert het moment waarop het UWV beoordeelt of je recht hebt op een WIA-uitkering. Één van de twee mogelijke uitkomsten is de WGA-uitkering. Niet de IVA (voor wie duurzaam volledig arbeidsongeschikt is), maar de WGA: voor wie gedeeltelijk kan werken of waarbij herstel nog mogelijk is.
Dit artikel geeft antwoord op drie vragen: wanneer kom je in aanmerking voor een WGA-uitkering, hoe hoog is die uitkering, en hoe lang duurt ze? Je leest over de drie fases van de uitkering, concrete rekenvoorbeelden in euro’s, je verplichtingen als uitkeringsgerechtigde en het verschil met de IVA-uitkering.
Wat is een WGA-uitkering?
WGA staat voor Werkhervatting Gedeeltelijk Arbeidsgeschikten. De uitkering valt onder de WIA (Wet werk en inkomen naar arbeidsvermogen), die in Nederland bepaalt welke financiële ondersteuning je krijgt als je door ziekte of handicap niet meer (volledig) kunt werken.
Kom je de afkorting WGA tegen op je loonstrook terwijl je gewoon werkt? Dan gaat het niet om een uitkering maar om de WGA-premie: onderdeel van de gedifferentieerde premie Werkhervattingskas die je werkgever betaalt om de WGA te financieren. Werkgevers mogen maximaal de helft van die WGA-premie op het nettoloon van werknemers inhouden, vandaar dat de post op sommige loonstroken staat.
De WIA kent twee pijlers. De IVA-uitkering is bedoeld voor werknemers die volledig en duurzaam arbeidsongeschikt zijn. De WGA is bedoeld voor iedereen die óf gedeeltelijk arbeidsongeschikt is, óf volledig arbeidsongeschikt maar met kans op herstel. Dat maakt de WGA de meest voorkomende WIA-variant.
Het doel van de WGA is tweeledig: het biedt financiële zekerheid tijdens de periode dat je niet (volledig) kunt werken, én het stimuleert terugkeer naar werk. Het UWV verwacht dan ook actieve medewerking aan re-integratie. Wie dat nalaat, riskeert een korting op de uitkering.
De WGA-uitkering loopt via het UWV, tenzij jouw werkgever eigenrisicodrager is. In dat geval betaalt de werkgever de WGA-uitkering zelf uit en is hij verantwoordelijk voor de re-integratie. De regels zijn gelijk, maar het aanspreekpunt verschilt.
De WGA geldt bij een arbeidsongeschiktheidspercentage van 35% tot 80%. Bij 80% of hoger met kans op herstel valt je ook onder de WGA. Wie volledig arbeidsongeschikt is zonder enige herstelkans, krijgt de IVA. Meer over het verschil lees je verderop in dit artikel, en ook in de uitgebreide uitleg over de IVA-uitkering: voorwaarden, hoogte en verschil met WGA.
WGA voorwaarden: wanneer kom je in aanmerking?
Het UWV toetst bij de WIA-keuring of je voldoet aan een reeks eisen. Alle voorwaarden moeten tegelijk gelden. Ontbreekt er één, dan heb je geen recht op een WGA-uitkering.
- Minimaal 104 weken (2 jaar) aaneengesloten ziek geweest. De zogeheten wachttijd van twee jaar moet volledig zijn doorlopen voordat het UWV de beoordeling start.
- Je kunt maximaal 65% van je oude loon verdienen. Wie meer dan 65% van het vroegere loon kan verdienen, valt buiten de WIA. Pas als die grens niet gehaald wordt, kom je in aanmerking.
- Je bent arbeidsgeschikt voor minder dan 80% van je vroegere loon, maar herstel is mogelijk. Dit onderscheidt de WGA van de IVA: er moet een reële kans zijn dat je in de toekomst meer kunt werken.
- Je hebt de WIA-beoordeling doorlopen. Een verzekeringsarts van het UWV stelt je belastbaarheid vast. Daarna bepaalt een arbeidsdeskundige hoeveel je kunt verdienen met passende functies. Dat heet de resterende verdiencapaciteit: het inkomen dat je theoretisch kunt behalen, ook al werk je momenteel minder of niet.
- Je hebt actief meegewerkt aan re-integratie tijdens het ziekteverlof. De Wet Poortwachter verplicht werkgever én werknemer tot een actief re-integratietraject in de twee ziektejaren. Wie dat heeft verzuimd, kan te maken krijgen met een verlengde wachttijd.
Had je in die twee jaar geen werkgever die je loon doorbetaalde, dan ontving je een Ziektewet-uitkering; ook dan volgt na 104 weken de WIA-keuring.
Een uitzondering die veel ondernemers verrast: een directeur-grootaandeelhouder (dga) is in de regel niet verzekerd voor de WIA, omdat hij niet als werknemer wordt gezien. Wordt een dga arbeidsongeschikt, dan is er geen WGA of IVA; alleen een vrijwillige WIA-verzekering bij UWV (aan te vragen binnen 13 weken na het einde van de verplichte verzekering) of een particuliere arbeidsongeschiktheidsverzekering biedt dan inkomen. Dat geldt ook voor zzp’ers.
De aanvraag moet uiterlijk in week 93 van het ziekteverlof worden ingediend bij het UWV. Wie te laat is, riskeert vertraging in de uitbetaling. Het UWV nodigt in de meeste gevallen zelf uit voor de keuring, maar het is de verantwoordelijkheid van de werknemer of diens werkgever om de aanvraag op tijd te doen.
Nibud legt in zijn overzicht van arbeidsongeschiktheidsregelingen uit dat de WGA is bedoeld als overbrugging voor wie gedeeltelijk arbeidsongeschikt is, met een uitkeringsniveau dat varieert afhankelijk van het loon en de mate van werken. Meer informatie vind je op de Nibud-pagina over arbeidsongeschiktheid.
De drie fases van de WGA-uitkering
Een WGA-uitkering bestaat niet uit één vast bedrag dat jarenlang gelijk blijft. De uitkering verloopt in fases. Eerst ontvang je de loongerelateerde uitkering, een tijdelijke vergoeding gebaseerd op je vroegere loon. Daarna volgt, afhankelijk van hoeveel je werkt, óf de loonaanvullingsuitkering óf de vervolguitkering. Die overgang is een belangrijk moment: het kan een flink inkomensverschil betekenen.
Fase 1: Loongerelateerde uitkering
De loongerelateerde uitkering is de eerste en financieel meest gunstige fase. Je ontvangt een tijdelijke uitkering gebaseerd op je vroegere loon, ongeacht of je werkt of niet.
Hoogte:
- Eerste 2 maanden: 75% van je WIA-maandloon
- Vanaf maand 3: 70% van je WIA-maandloon
Het WIA-maandloon is je dagloon keer 21,75. Het dagloon is je sv-loon in de twaalf maanden vóór je eerste ziektedag, gedeeld door 261. Er geldt een maximum: het maximumdagloon is sinds 1 juli 2026 € 309,91, wat overeenkomt met een maximaal WIA-maandloon van € 6.740,54 bruto per maand. De loongerelateerde uitkering is daarmee nooit hoger dan € 5.055 (75%) of € 4.718 (70%) bruto per maand. Wie meer verdiende, ontvangt over het meerdere geen WIA-uitkering.
Duur: De loongerelateerde uitkering duurt minimaal 3 maanden en maximaal 24 maanden. UWV telt je arbeidsverleden in jaren en rekent daarmee als volgt: voor de eerste 10 jaar krijg je 1 maand uitkering per jaar; voor de jaren daarna 1 maand per jaar tot en met 2015 en een halve maand per jaar vanaf 2016. Je arbeidsverleden bestaat uit de jaren waarin je werkte vanaf 1998 plus de jaren tussen je 18e verjaardag en 1998 (die tellen fictief mee).
| Voorbeeld arbeidsverleden | Berekening | Duur loongerelateerde uitkering |
|---|---|---|
| 2 jaar | 2 maanden, maar minimaal 3 | 3 maanden |
| 8 jaar (2018 tot en met 2025) | 8 × 1 maand | 8 maanden |
| 20 jaar (2006 tot en met 2025) | 10 × 1 maand + 10 × 0,5 maand | 15 maanden |
| 30 jaar (1996 tot en met 2025) | 10 + 10 + 10 × 0,5 = 25, maar maximaal 24 | 24 maanden |
Bron: UWV, loongerelateerde uitkering. Je precieze arbeidsverleden staat in je verzekeringsbericht op Mijn UWV.
Werk je tijdens deze fase, dan wordt je uitkering 75% (eerste twee maanden) of 70% van het verschil tussen je WIA-maandloon en wat je verdient. Van elke verdiende euro houd je dus 25 tot 30 cent extra over. Werken loont, ook in fase 1.
Wat gebeurt er als de loongerelateerde uitkering afloopt? Enkele weken voor het einde krijg je een brief van UWV met de uitkomst: een loonaanvullingsuitkering, een vervolguitkering, of het einde van de WIA als je inmiddels weer meer dan 65% van je oude loon kunt verdienen. Het enige wat die uitkomst bepaalt, is of je op dat moment minstens de helft verdient van wat je volgens de arbeidsdeskundige kunt verdienen. Ben je 80 tot 100% arbeidsongeschikt (zonder dat het duurzaam is), dan is die verdiencapaciteit nul en krijg je automatisch de loonaanvullingsuitkering.
Fase 2a: Loonaanvullingsuitkering
Na afloop van de loongerelateerde uitkering beland je in fase 2. Welke variant dat is, hangt af van hoeveel je werkt ten opzichte van je resterende verdiencapaciteit.
De loonaanvullingsuitkering geldt als je minimaal 50% van je resterende verdiencapaciteit benut. Dat is het loon dat een arbeidsdeskundige realistisch mogelijk acht gezien jouw beperkingen.
De hoogte werkt zo: verdien je tussen de 50% en 100% van je resterende verdiencapaciteit, dan trekt UWV die verdiencapaciteit van je WIA-maandloon af en betaalt 70% van wat overblijft. Verdien je 100% of meer van je verdiencapaciteit, dan trekt UWV je werkelijke inkomen af en betaalt 70% van de rest. Bij een WIA-maandloon van € 3.500 en een verdiencapaciteit van € 1.800 is de loonaanvulling dus 70% × (3.500 − 1.800) = € 1.190 bruto per maand, bovenop je loon. Hoe meer je werkt, hoe hoger het totale inkomen. De uitkering blijft een aanvulling op je loon, niet een vervanging ervan.
Als je situatie niet verbetert, loop je de loonaanvullingsuitkering door tot aan de AOW-leeftijd. Dat maakt deze fase financieel flink gunstiger dan de vervolguitkering.
Fase 2b: Vervolguitkering
De vervolguitkering is voor wie aan het einde van de loongerelateerde fase minder dan 50% van de resterende verdiencapaciteit benut. Dat is het geval als je niet of nauwelijks werkt terwijl je dat theoretisch wel had gekund.
De hoogte is niet langer gebaseerd op je vroegere loon, maar op een percentage van het wettelijk minimumloon. Dat percentage hangt af van je arbeidsongeschiktheidsklasse.
| Arbeidsongeschiktheidsklasse | Percentage van het minimumloon |
|---|---|
| 35 tot 45% | 28% |
| 45 tot 55% | 35% |
| 55 tot 65% | 42% |
| 65 tot 80% | 50,75% |
| 80 tot 100% (niet duurzaam) | geen vervolguitkering; altijd loonaanvulling van 70% van het WIA-maandloon min inkomen |
In euro’s, met het minimumloon van € 2.337 bruto per maand (1 juli 2026): 28% is € 654,36; 35% is € 817,95; 42% is € 981,54; 50,75% is € 1.186,03 bruto per maand, exclusief vakantiegeld. Komt je totale gezinsinkomen daarmee onder het sociaal minimum, dan kun je een toeslag van de Toeslagenwet aanvragen.
Dit inkomensklif staat bekend als het WGA-gat: het verschil tussen wat je in de loongerelateerde fase ontving en wat de vervolguitkering oplevert, kan in de praktijk honderden euro’s per maand bedragen. Niet ideaal. Voor wie geen eigen vermogen of aanvullende verzekering heeft, kan dit leiden tot financiële problemen.
WGA-uitkering berekenen: hoogte per fase
Hoe hoog jouw WGA-uitkering uitvalt, hangt af van je vroegere loon, je arbeidsverleden en of je werkt. Een concreet voorbeeld maakt het inzichtelijk.
Uitgangssituatie: sv-loon in het jaar vóór ziekte € 42.000 (inclusief vakantiegeld), arbeidsverleden 20 jaar, resterende verdiencapaciteit volgens de arbeidsdeskundige € 1.800 per maand (arbeidsongeschiktheidspercentage 48,6%, klasse 45 tot 55%).
| Stap | Berekening | Bruto per maand |
|---|---|---|
| Dagloon | € 42.000 ÷ 261 | € 160,92 |
| WIA-maandloon | € 160,92 × 21,75 | € 3.500 |
| Loongerelateerd, maand 1 en 2 (niet werkend) | 75% × € 3.500 | € 2.625 |
| Loongerelateerd, maand 3 tot en met 15 (niet werkend) | 70% × € 3.500 | € 2.450 |
| Daarna, bij € 1.000 loon (meer dan 50% van € 1.800): loonaanvulling | 70% × (€ 3.500 − € 1.800) + € 1.000 loon | € 1.190 + € 1.000 = € 2.190 |
| Daarna, bij € 2.000 loon (meer dan 100% van € 1.800): loonaanvulling | 70% × (€ 3.500 − € 2.000) + € 2.000 loon | € 1.050 + € 2.000 = € 3.050 |
| Daarna, bij € 500 loon (minder dan 50%): vervolguitkering klasse 45 tot 55% | 35% × € 2.337 + € 500 loon | € 817,95 + € 500 = € 1.317,95 |
| Daarna, niet werkend: vervolguitkering | 35% × € 2.337 | € 817,95 |
Het verschil tussen de loongerelateerde uitkering (€ 2.450) en de vervolguitkering zonder werk (€ 817,95) is € 1.632 per maand. Dat is het WGA-gat. Wie in dit voorbeeld € 1.000 per maand verdient, houdt in de loonaanvulling € 872 per maand méér over dan wie € 500 verdient. Die drempel van 50% van de verdiencapaciteit is dus het belangrijkste getal in de hele WGA.
Twee referentiebedragen die van belang zijn bij de berekening (peildatum 1 juli 2026):
- Maximumdagloon: € 309,91 bruto per dag (per 1 juli 2026; per 1 januari 2026 was het € 304,25)
- Wettelijk minimumloon: € 14,99 per uur, in de sociale zekerheid omgerekend naar € 2.337 bruto per maand (per 1 juli 2026)
Nettobedragen liggen lager, omdat over uitkeringen belasting en sociale premies worden ingehouden. Voor een persoonlijke berekening kun je terecht bij de rekentool op uwv.nl.
Plannen van het kabinet. Het voornemen om het maximumdagloon per 2029 met 20% te verlagen is in de begroting van het ministerie van Sociale Zaken en Werkgelegenheid voor 2027 (Prinsjesdag, 15 september 2026) geschrapt; het maximum blijft dus meestijgen met het minimumloon. De inkorting van de maximale WW-duur van 24 naar 12 maanden, die volgens die begroting ook doorwerkt in de loongerelateerde WGA-uitkering, is met een jaar uitgesteld naar 1 januari 2029. Over de WIA als geheel, inclusief de IVA en het duurzaamheidscriterium, wil het kabinet eerst met vakbonden en werkgevers praten en zet het voorlopig geen onomkeerbare stappen.
Wil je ook weten hoe je een uitkering aanvraagt en welk type bij jouw situatie past? De pagina over uitkering aanvragen: welke past bij jou en hoe geeft daar stap voor stap uitleg over.
Duur van de WGA-uitkering
De totale duur van de WGA-uitkering varieert sterk per persoon. De loongerelateerde fase duurt 3 tot maximaal 24 maanden. Daarna volgt de loonaanvulling of vervolguitkering, die in principe doorloopt tot aan de AOW-leeftijd (67 jaar in 2026 en 2027, 67 jaar en 3 maanden vanaf 2028). Was je 60 jaar of ouder toen je loongerelateerde uitkering begon en loopt die af, dan kom je mogelijk in aanmerking voor de IOW-uitkering, zonder vermogens- of partnertoets.
De WGA-uitkering eindigt eerder in de volgende situaties:
- Volledig herstel: je kunt opnieuw meer dan 80% van je vroegere loon verdienen.
- Overgang naar IVA: als de situatie verslechtert en herstel definitief uitgesloten wordt, kan het UWV alsnog een IVA-uitkering toekennen.
- Bereiken van de AOW-leeftijd: de WGA stopt automatisch op de pensioengerechtigde leeftijd.
- Overlijden: de uitkering eindigt op de dag van overlijden.
- Sanctie wegens het niet nakomen van verplichtingen: het UWV kan de uitkering tijdelijk of definitief stopzetten bij structurele nalatigheid.
In de praktijk blijkt dat WGA-trajecten soms lang duren. Jurisprudentie van de Centrale Raad van Beroep laat zien dat het UWV ook na jarenlange WGA 80-100% situaties de toekenning van een IVA-uitkering kan weigeren als herstel niet volledig uitgesloten is. Dat benadrukt hoe zwaarwegend de medische beoordeling is.
WGA en spaargeld, vermogen of partnerinkomen
De WGA is een werknemersverzekering, geen bijstand. Dat betekent dat je spaargeld, een erfenis, de overwaarde van je huis en het inkomen van je partner geen enkele invloed hebben op de hoogte van je WGA-uitkering. UWV kijkt uitsluitend naar je eigen inkomen uit werk en andere uitkeringen. Je hoeft vermogen ook niet te melden. Twee kanttekeningen: zorg- en huurtoeslag kennen wél een vermogensgrens, en een toeslag van de Toeslagenwet (aanvulling tot het sociaal minimum) houdt wel rekening met het inkomen van je partner, maar niet met vermogen. Over spaargeld boven het heffingsvrij vermogen betaal je gewoon belasting in box 3; hoe dat in 2026 werkt lees je in hoeveel belasting betaal je over spaargeld.
WGA vs. IVA: wanneer welke uitkering?
Zowel de WGA als de IVA vallen onder de WIA, maar ze zijn voor wezenlijk verschillende situaties bedoeld. De UWV-keuring bepaalt welke uitkering van toepassing is, op basis van medisch en arbeidskundig onderzoek. Werd je vóór 1 januari 2004 arbeidsongeschikt, dan val je niet onder de WIA maar onder de WAO-uitkering.
| Kenmerk | WGA | IVA |
|---|---|---|
| Arbeidsongeschiktheid | 35 tot 80% (of 80 tot 100% met herstelkans) | 80 tot 100% zonder herstelkans |
| Hoogte uitkering | Afhankelijk van fase en mate van werken | 75% van WIA-maandloon (vast bedrag) |
| Re-integratieplicht | Ja, verplicht | Nee |
| Duur | Tot AOW-leeftijd, afhankelijk van situatie | Tot AOW-leeftijd |
| Bijverdienen toegestaan | Ja, onder voorwaarden | Beperkt toegestaan |
Een verzekeringsarts beoordeelt de medische situatie: zijn er beperkingen, en zijn die duurzaam? Een arbeidsdeskundige kijkt daarna naar wat je nog kunt verdienen met passende functies. Alleen wie volledig én duurzaam arbeidsongeschikt is, krijgt de IVA. Twijfel je of jouw situatie de IVA rechtvaardigt? Lees de gedetailleerde uitleg over de IVA-uitkering: voorwaarden, hoogte en verschil met WGA.
Verplichtingen tijdens je WGA-uitkering
Een WGA-uitkering is geen passief inkomen. Het UWV stelt concrete eisen aan ontvangers. Wie die eisen niet nakomt, riskeert financiële consequenties. Dat zijn de verplichtingen:
- Actief solliciteren of meewerken aan een re-integratieplan. Het UWV stelt samen met jou een plan op voor terugkeer naar werk. Medewerking is geen keuze, maar een eis.
- Wijzigingen direct melden aan het UWV. Veranderingen in inkomen, leefsituatie, gezondheid of werkzaamheden moeten direct worden doorgegeven. Niet achteraf.
- Beschikbaar zijn voor werk dat past bij de resterende verdiencapaciteit. Je bent verplicht passend werk te accepteren, ook als dat een ander beroep is dan je gewend bent.
- Meewerken aan medische en arbeidskundige onderzoeken. Het UWV kan periodiek herbeoordelen. Weigeren of tegenwerken leidt tot een maatregel.
- Scholing of omscholing accepteren indien het UWV dit oplegt. Als scholing de kans op werk vergroot, kun je verplicht worden die te volgen.
Bij het niet nakomen van deze verplichtingen legt het UWV een maatregel op: een tijdelijke of blijvende korting op de uitkering. In ernstige gevallen wordt de uitkering volledig stopgezet.
Praktisch advies: sla alle schriftelijke communicatie met het UWV op, inclusief e-mails, brieven en verslagen van gesprekken. Bij een geschil is documentatie je sterkste argument.
WGA en werken: wat mag je bijverdienen?
Werken naast een WGA-uitkering is niet alleen toegestaan, het wordt gestimuleerd. De regels verschillen per fase.
In de loongerelateerde fase (fase 1) geldt een anticumulatieregel. Een deel van wat je verdient wordt verrekend met de uitkering, maar je netto-inkomen stijgt wél. Concreet: wie naast de uitkering € 1.000 bruto verdient, houdt meer over dan zonder werk. Werken loont altijd.
In fase 2 bepaalt hoeveel je werkt of je de loonaanvullingsuitkering (fase 2a) of de vervolguitkering (fase 2b) ontvangt. De grens ligt bij 50% van je resterende verdiencapaciteit. Benut je die voor minstens de helft, dan val je in de gunstiger fase 2a. Een concreet voorbeeld: stel dat je resterende verdiencapaciteit € 1.800 per maand bedraagt. Je werkt en verdient € 1.000 per maand. Dat is meer dan 50%. Je krijgt de loonaanvullingsuitkering én je salaris. Dat levert samen meer op dan de vervolguitkering alleen.
Vrijwilligerswerk en mantelzorg zijn toegestaan, maar moeten wel gemeld worden bij het UWV. Intensief vrijwilligerswerk kan in theorie invloed hebben op de beoordeling van de resterende verdiencapaciteit.
Starten als zzp’er met een WGA-uitkering is mogelijk, maar kent specifieke regels over hoe de inkomsten worden verrekend. Het UWV kijkt daarbij naar het gemiddelde inkomen over een bepaalde periode. Raadpleeg het UWV of een arbeidsrechtspecialist voordat je de stap zet.
WGA-verzekeringen voor werkgevers
Het WGA-gat treft niet alleen werknemers. Ook werkgevers hebben er belang bij dat hun werknemers financieel goed beschermd zijn. Drie verzekeringen spelen daarbij een rol.
1. WGA-gatverzekering
Deze verzekering dekt het inkomensverschil tussen de loongerelateerde uitkering en de vervolguitkering. Bij een jaarloon van € 42.000 kan dat oplopen tot meer dan € 1.500 per maand. Een WGA-gatverzekering compenseert dat verschil, zodat de werknemer ook in de vervolgfase een redelijk inkomen houdt.
2. WIA-bodemverzekering
Werknemers die minder dan 35% arbeidsongeschikt zijn, hebben geen recht op WIA. Zij vallen buiten het vangnet. Een WIA-bodemverzekering biedt deze groep alsnog een percentage van het loon als aanvulling op het beperkte inkomen.
3. WIA-Excedentverzekering
De WIA keert maximaal 70% uit van het maximumdagloon (per 1 juli 2026: € 309,91 per dag, oftewel een WIA-maandloon van € 6.740,54). Wie meer verdiende dan dat maximum, houdt een onverzekerd inkomensgat. De WIA-Excedentverzekering vult dat aan tot maximaal 80% van het werkelijke loon bij volledige arbeidsongeschiktheid.
Veelgestelde vragen over de WGA-uitkering
Hoe hoog is een WGA-uitkering in 2026?
De hoogte hangt af van de fase en je vroegere loon. In de loongerelateerde fase ontvang je de eerste 2 maanden 75% van je WIA-maandloon en daarna 70%; bij het maximumdagloon van € 309,91 (1 juli 2026) is dat maximaal € 5.055 respectievelijk € 4.718 bruto per maand. Bij de vervolguitkering ontvang je 28% tot 50,75% van het wettelijk minimumloon (€ 2.337 bruto per maand): € 654 tot € 1.186 bruto per maand, afhankelijk van je arbeidsongeschiktheidsklasse.
Wat gebeurt er na 2 jaar WGA-uitkering?
Na maximaal 2 jaar (korter bij een kort arbeidsverleden) stopt de loongerelateerde uitkering. Verdien je op dat moment minstens de helft van wat je volgens de arbeidsdeskundige kunt verdienen, dan krijg je een loonaanvullingsuitkering van 70% van het verschil tussen je WIA-maandloon en je verdiencapaciteit of inkomen. Verdien je minder dan de helft, dan krijg je een vervolguitkering van 28% tot 50,75% van het minimumloon. Ben je 80 tot 100% arbeidsongeschikt, dan krijg je altijd de loonaanvulling.
Heeft spaargeld invloed op een WGA-uitkering?
Nee. De WGA kent geen vermogenstoets en geen partnertoets. Spaargeld, een erfenis of de overwaarde van je woning veranderen niets aan je uitkering. Alleen zorg- en huurtoeslag hebben een vermogensgrens.
Hoe lang duurt een WGA-uitkering?
De loongerelateerde fase duurt 3 tot maximaal 24 maanden, afhankelijk van je arbeidsverleden. Daarna volgt de loonaanvullingsuitkering of vervolguitkering, die doorloopt tot de AOW-leeftijd als je situatie niet verbetert. De uitkering kan eerder eindigen bij volledig herstel, overgang naar de IVA, het bereiken van de AOW-leeftijd of bij een sanctie.
Wat zijn de voorwaarden voor een WGA-uitkering?
Je moet minimaal 2 jaar (104 weken) aaneengesloten ziek zijn geweest en maximaal 65% van je oude loon kunnen verdienen. ook moet er een kans op herstel bestaan. Het UWV beoordeelt dit via een medisch en arbeidskundig onderzoek. Je moet ook actief hebben meegewerkt aan re-integratie tijdens de ziekteperiode, conform de Wet Poortwachter.
Wat is het verschil tussen een WGA- en een IVA-uitkering?
De WGA is voor werknemers die gedeeltelijk arbeidsongeschikt zijn of bij wie volledig herstel nog mogelijk is. De IVA is voor wie volledig én duurzaam arbeidsongeschikt is, zonder enige herstelkans. De IVA biedt een vaste uitkering van 75% van het WIA-maandloon en kent geen re-integratieplicht. De WGA kent drie fases met wisselende bedragen en verplicht tot actieve medewerking aan terugkeer naar werk.
Wat gebeurt er als ik te weinig meewerk aan re-integratie?
Het UWV kan een maatregel opleggen die leidt tot een tijdelijke of blijvende korting op de uitkering. In ernstige gevallen stopt het UWV de uitkering volledig. Meewerken aan re-integratie is een wettelijke verplichting, geen vrijblijvend advies. Bij een geschil over een opgelegde maatregel kun je bezwaar maken bij het UWV en daarna beroep instellen bij de rechter.
Wat je het beste kunt doen
De WGA-uitkering biedt financiële zekerheid als je door ziekte niet meer volledig kunt werken, maar de hoogte varieert sterk per fase. In de loongerelateerde fase ontvang je 70 tot 75% van je vroegere loon. In de vervolguitkering kan dat dalen naar minder dan een kwart van je minimumloon. Weten in welke fase je terechtkomt en of je recht hebt op de loonaanvullingsuitkering, is daarmee van groot financieel belang.
Twijfel je of je recht hebt op een WGA-uitkering, of wil je weten hoeveel jij kunt ontvangen? Gebruik de rekentool op uwv.nl voor een persoonlijke berekening, of raadpleeg een arbeidsrechtspecialist voor advies op maat. Meer over het aanvragen van een uitkering lees je op de pagina uitkering aanvragen: welke past bij jou en hoe.