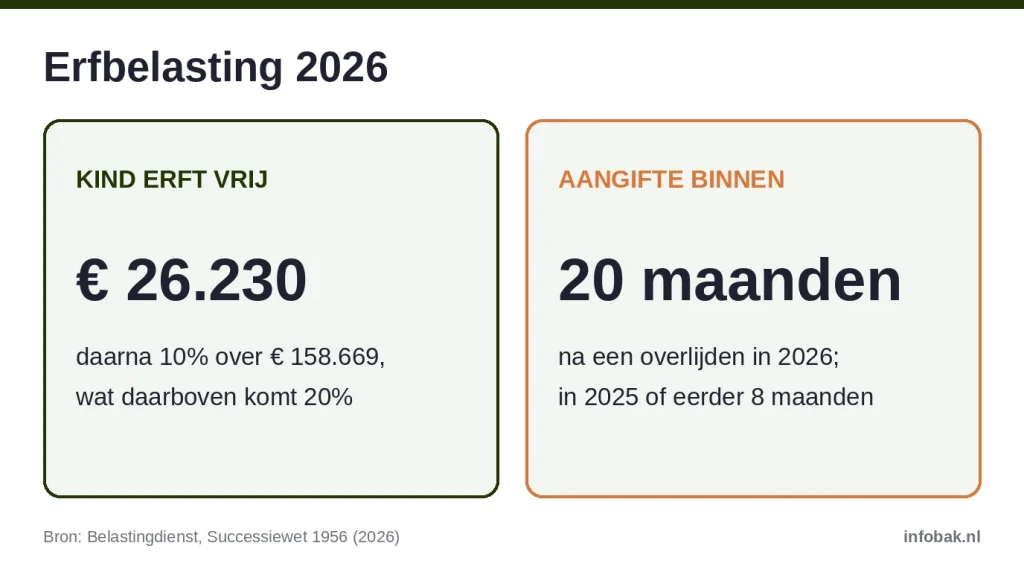
Erfbelasting betaal je alleen over het deel van je erfenis boven je vrijstelling. Erf je als kind van iemand die in 2026 overleed, dan is de eerste € 26.230 vrij. Over de volgende € 158.669 betaal je 10%, over wat daarboven komt 20%. Moet er aangifte komen, dan moet die binnen 20 maanden na het overlijden binnen zijn. Laatst bijgewerkt: 17 november 2026.
Leeft je andere ouder nog en waren je ouders getrouwd of geregistreerd partners, zonder testament dat iets anders regelt? Dan erf je nu geen geld maar een vordering op die ouder. Komt de waarde daarvan boven je vrijstelling, dan komt er nu al een aanslag. Die betaalt de executeur (wie de erfenis afwikkelt) of je ouder voor je.
Overleed iemand in 2025 of eerder, dan gelden de bedragen van dat jaar. Voor een partner, kleinkind, ouder, broer, zus of vriend gelden andere bedragen:
| Relatie met de overledene | Vrijstelling 2026 | Tarief over het belaste deel tot en boven € 158.669 |
|---|---|---|
| Partner | € 828.035 | 10% en 20% |
| Kind, stiefkind of pleegkind | € 26.230 | 10% en 20% |
| Kleinkind | € 26.230 | 18% en 36% |
| Ouder | € 62.110 | 30% en 40% |
| Broer, zus, neef, vriend | € 2.769 | 30% en 40% |
| Achterkleinkind | € 2.769 | 18% en 36% |
Geldt dit niet voor jou? Kind met een beperking, buitenland
- Kind met een beperking: je vrijstelling is € 78.671 als je de komende 3 jaar met passend werk waarschijnlijk minder dan de helft verdient van iemand zonder beperking. De overledene moet ook meer dan de helft van je levensonderhoud hebben betaald.
- Woonde de overledene buiten Nederland en was hij geen Nederlander, of een Nederlander die al meer dan 10 jaar in het buitenland woonde? Dan betaal je in Nederland geen erfbelasting.
Welke regels gelden in jouw situatie?
| Jouw situatie | Wat geldt | Lees verder |
|---|---|---|
| Je ouder is overleden, er is geen partner meer | Vrijstelling van een kind, daarna 10% en 20% | Zoveel betaal je als kind |
| Je tweede ouder is overleden en je kreeg eerder een vordering | Die gaat eerst van de erfenis af, zonder nieuwe erfbelasting | Je tweede ouder overlijdt |
| Je partner of ouder overleed, getrouwd of geregistreerd, met kinderen, geen testament dat iets anders regelt | De partner krijgt alles, de kinderen een vordering | Partner en kinderen |
| Je partner is overleden, in een andere situatie | Partnervrijstelling, een nabestaandenpensioen verlaagt die | Partner |
| Je erft als kleinkind, ouder, broer, zus of vriend | Hogere tarieven | Andere erfgenamen |
| Het overlijden was in 2025 of eerder | Bedragen van dat jaar; de aangiftetermijn van 8 maanden is voorbij | Bedragen per jaar |
Dit regel je nu
- Leeft de partner van de overledene nog en zijn er kinderen? Lees dan eerst partner en kinderen.
- Bepaal de waarde van je erfdeel: bezittingen min schulden, de woning tegen de WOZ-waarde. Kreeg je bij het eerste overlijden een vordering, trek die dan eerst af.
- Trek je vrijstelling af en reken met de tabel, of gebruik het hulpmiddel erfbelasting berekenen.
- Erft iemand meer dan zijn vrijstelling, zorg dan dat de aangifte binnen 20 maanden na het overlijden binnen is, ook zonder brief.
- Betaal de aanslag binnen 6 weken na de datum die erop staat.
Zoveel erfbelasting betaal je als kind
Erf je als kind € 100.000 bij een overlijden in 2026, dan betaal je € 7.377: 10% over de € 73.770 boven je vrijstelling.
| Erfdeel van een kind in 2026 | Erfbelasting | Netto over |
|---|---|---|
| € 50.000 | € 2.377 | € 47.623 |
| € 100.000 | € 7.377 | € 92.623 |
| € 250.000 | € 28.887 | € 221.113 |
| € 500.000 | € 78.887 | € 421.113 |
Jij en je broer erven samen een huis met een WOZ-waarde van € 365.000 en € 58.000 spaargeld. De uitvaart kostte € 9.800. De erfenis is dan € 413.200 en ieder erft € 206.600. Na aftrek van je vrijstelling is € 180.370 belast.
- Over de eerste € 158.669 betaal je 10%: € 15.866,90.
- Over de rest, € 21.701, betaal je 20%: € 4.340,20.
- Samen is dat € 20.207,10. Er blijft netto € 186.392,90 over.
Kregen jullie bij het overlijden van je vader ieder een vordering van € 50.000? Dan gaat er eerst € 100.000 als schuld van de erfenis af. Ieder erft dan € 156.600 en betaalt € 13.037. Daarnaast krijgt ieder zijn € 50.000, zonder nieuwe erfbelasting.
Ieder trekt zijn eigen vrijstelling af en krijgt een eigen aanslag. In de aangifte staat of die aanslagen naar iedere erfgenaam gaan of allemaal naar de executeur. Erfbelasting van de erfgenamen is een schuld van de nalatenschap en wordt uit de erfenis betaald.
Vrijstelling en tariefgrens per jaar
Voor een erfenis van iemand die eerder overleed, gelden de bedragen van het jaar van overlijden. De tarieven waren gelijk: 10% en 20% voor partner en kinderen.
| Jaar van overlijden | Vrijstelling kind en kleinkind | Grens hoger tarief |
|---|---|---|
| 2025 | € 25.490 | € 154.197 |
| 2024 | € 25.187 | € 152.368 |
| 2023 | € 22.918 | € 138.642 |
De partnervrijstelling was € 804.698 in 2025, € 795.156 in 2024 en € 723.526 in 2023.
Bij een overlijden in 2025 is de aangiftetermijn van 8 maanden voorbij. Met 5 maanden uitstel loopt hij hooguit tot 31 januari 2027. Is er nog geen aangifte, doe die dan zo snel mogelijk: de belastingrente loopt al vanaf 8 maanden na het overlijden.
Partner en kinderen: de wettelijke verdeling
Had de overledene een echtgenoot of geregistreerd partner en kinderen, en regelt geen testament iets anders? Dan geldt de wettelijke verdeling. De partner en de kinderen erven ieder een gelijk deel, maar de hele erfenis gaat naar de partner, ook als dat je stiefouder is. De kinderen krijgen een vordering ter grootte van hun erfdeel, die ze pas kunnen opeisen als de partner overlijdt.
Over die vordering kan nu al erfbelasting komen. De aanslag staat op naam van het kind, maar de executeur betaalt hem, of de langstlevende als er geen executeur is. Een executeur is er alleen als een testament hem aanwijst.
Waren de partners getrouwd of geregistreerd in gemeenschap van goederen, dan is de helft van het gezamenlijke bezit de erfenis. Gezamenlijke schulden, zoals de hypotheek, gaan eerst van het bezit af; de uitvaartkosten daarna van de erfenis. Trouwden ze in 2018 of later, dan hoort wat een van hen al alleen bezat, erfde of kreeg niet bij het gezamenlijke bezit.
Een voorbeeld: een huis van € 400.000 met € 40.000 hypotheek, € 60.000 spaargeld en een uitvaart van € 9.000, in gemeenschap van goederen. De erfenis is de helft van € 420.000 min de uitvaart: € 201.000. Met een partner en twee kinderen erft ieder € 67.000.
Is er geen rente afgesproken over de vordering, dan telt die lager mee, omdat de langstlevende het geld renteloos mag gebruiken. De Belastingdienst trekt dat voordeel af: erfdeel × 6% × de factor bij de leeftijd van de langstlevende. Bij 67 jaar is de factor 8:
- Voordeel voor de langstlevende: € 67.000 × 6% × 8 = € 32.160.
- De vordering telt mee voor € 67.000 − € 32.160 = € 34.840.
- Na aftrek van de vrijstelling is € 8.610 belast; de erfbelasting per kind is € 861. Die gaat van het erfdeel van € 67.000 af: de vordering wordt € 66.139.
- De langstlevende erft € 67.000 plus het voordeel over elk kind: € 131.320. Dat valt binnen de partnervrijstelling, ook als een nabestaandenpensioen die verlaagt, want die gaat nooit onder € 213.915.
| Leeftijd van de langstlevende | Factor |
|---|---|
| Jonger dan 20 jaar | 16 |
| 20 tot 30 jaar | 15 |
| 30 tot 40 jaar | 14 |
| 40 tot 50 jaar | 13 |
| 50 tot 55 jaar | 12 |
| 55 tot 60 jaar | 11 |
| 60 tot 65 jaar | 10 |
| 65 tot 70 jaar | 8 |
| 70 tot 75 jaar | 7 |
| 75 tot 80 jaar | 5 |
| 80 tot 85 jaar | 4 |
| 85 tot 90 jaar | 3 |
| 90 jaar of ouder | 2 |
Rente afspreken over de vordering: wat het verandert
De langstlevende en de kinderen kunnen samen rente afspreken, als het testament dat niet al regelt. Bij 6% samengestelde rente (rente over rente) of meer telt het hele erfdeel mee; bij minder rente telt het verschil tot 6%, keer dezelfde factor.
Bij 6% of meer betaalt elk kind in het voorbeeld nu € 4.077 in plaats van € 861, betaald door de executeur of de langstlevende. Bij het overlijden van de langstlevende betalen de kinderen juist minder, omdat de schuld aan hen dan hoger is.
Bestaat de erfenis vooral uit het huis en lukt betalen daardoor niet, dan kan na de aanslag uitstel van betaling worden gevraagd.
Je tweede ouder overlijdt: de vordering gaat eraf
Overlijdt later ook de langstlevende ouder, dan gaat je vordering als schuld van die erfenis af en krijg je hem uitbetaald, zonder nieuwe erfbelasting. Over wat daarna overblijft, betaal je wel erfbelasting.
Je vordering is je erfdeel van toen, min de erfbelasting die toen voor je is betaald. Zonder rente-afspraak groeit hij alleen als de wettelijke rente boven 6% ligt; in 2026 is die 4%. Meer lees je bij het kindsdeel van een erfenis.
Laat de langstlevende uit het voorbeeld later € 350.000 na, dan gaat de schuld aan de twee kinderen eraf: 2 × € 66.139 = € 132.278. Elk kind erft nog € 108.861 en betaalt daarover, met de bedragen van 2026, afgerond € 8.263. Was de langstlevende je stiefouder, dan erf je van hem of haar alleen via een testament; je vordering krijg je wel.
Wat telt mee voor de waarde van je erfenis
De waarde van een erfenis is alles wat de overledene bezat, min zijn schulden. Banktegoeden tel je mee tegen het saldo op de dag van overlijden, ook rekeningen in het buitenland.
Voor een woning neem je de laagste WOZ-waarde: die van het jaar van overlijden of, als die al bekend is, die van het jaar erna. Was de woning ingrijpend verbouwd, dan neem je de marktwaarde. De WOZ-waarde staat op de WOZ-beschikking, die ook de basis is voor de OZB.
Blijkt na je aangifte dat de WOZ-waarde van het jaar erna lager is? Dan mag je bezwaar maken tegen de aanslag erfbelasting, ook na de bezwaartermijn van 6 weken. Een hogere verkoopprijs later verandert de erfbelasting niet.
Normale uitvaartkosten trek je af van de hele erfenis, zoals de kist of urn, het graf, rouwkaarten en de koffietafel. Notariskosten, het opruimen van de inboedel en het loon van de executeur trek je niet af. Keerde een uitvaartverzekering uit, dan trek je alleen af wat de verzekering niet betaalde; keerde hij meer uit, dan geef je het verschil op.
Een uitkering van een levensverzekering na het overlijden telt als erfenis, voor zover de overledene de premie betaalde. Dit telt niet mee:
- loon tot de dag van overlijden en vakantietoeslag die de werkgever na het overlijden betaalt;
- een wettelijke overlijdensuitkering van de werkgever aan nabestaanden zoals de partner of een minderjarig kind, tot 1 bruto maandloon met vakantiegeld;
- een nabestaandenpensioen, of een lijfrente waarvan de premies aftrekbaar waren (die verlagen wel de partnervrijstelling).
Krijg je bijstand of een andere uitkering, lees dan wat een erfenis daarvoor betekent.
Aangifte erfbelasting: wie, wanneer en hoe
Binnen 4 maanden na het overlijden stuurt de Belastingdienst een brief waarin staat of er aangifte moet komen. Is er een executeur, dan krijgt die de brief; anders de erfgenamen. Staat in de brief dat er aangifte moet komen, dan doe je dat altijd.
Kreeg je geen brief, maar erf je meer dan je vrijstelling? Dan doe je toch aangifte. Moet één erfgenaam erfbelasting betalen, dan komt er voor alle erfgenamen aangifte. Kreeg niemand een brief en erft niemand meer dan zijn vrijstelling, dan is geen aangifte nodig.
Is er een executeur, dan doet die de aangifte voor alle erfgenamen. Zonder executeur kiezen de erfgenamen samen wie het doet, of doet ieder het zelf; samen is het handigst.
Log in op Mijn Belastingdienst met je DigiD, kies Erfbelasting, kies het belastingjaar en klik op Aangifte erfbelasting doen; op papier kan ook. Houd het testament (als dat er is), de WOZ-beschikking, bankoverzichten en de burgerservicenummers van de andere erfgenamen bij de hand.
| Termijn na het overlijden | Overlijden in 2026 | In 2025 of eerder |
|---|---|---|
| Aangifte binnen | 20 maanden | 8 maanden |
| Voorlopige aanslag vragen | binnen 20 maanden | binnen 8 maanden |
| Uitstel van de aangifte | alleen uitzonderlijk, aanvragen vanaf mei 2027 | 5 maanden extra, als je het op tijd aanvroeg |
| Belastingrente vanaf | 20 maanden, ook met uitstel | 8 maanden, ook met uitstel |
Overleed je moeder op 3 augustus 2026, dan moet de aangifte uiterlijk op 3 april 2028 binnen zijn; de exacte datum staat in de aangiftebrief. Komt de aangifte binnen 20 maanden en klopt hij, dan betaal je geen belastingrente (rente over de erfbelasting).
Lukt dat niet op tijd, vraag dan binnen de termijn uit de tabel een voorlopige aanslag aan. Dan berekent de Belastingdienst minder of geen belastingrente; aangifte doe je daarna nog steeds. Doe je na een herinnering en een aanmaning geen aangifte, dan krijg je een boete.
De Belastingdienst streeft ernaar de definitieve aanslag binnen 6 maanden na de aangifte te sturen; wettelijk mag het 3 jaar duren.
Wanneer betaal je de erfbelasting?
Je betaalt pas als je de aanslag hebt, binnen 6 weken na de datum die erop staat. Dat geldt ook voor een voorlopige aanslag. Het rekeningnummer voor erfbelasting is NL04 RABO 0200 1122 44; zet het betalingskenmerk van de aanslag erbij.
Kun je niet op tijd betalen? Vraag dan vóór de uiterste betaaldatum uitstel van betaling of een betalingsregeling aan:
- kort uitstel van maximaal 4 maanden, onder meer als je totale openstaande belastingschuld onder € 20.000 ligt;
- uitstel van maximaal 12 maanden, of een betalingsregeling van maximaal 12 maanden in delen.
Daarover betaal je invorderingsrente, en binnen 8 weken krijg je antwoord. Kun je door een geërfde woning niet betalen, dan kun je per brief langer uitstel vragen. De Belastingdienst kan dan zekerheid eisen, zoals een hypotheekrecht of bankgarantie.
Een erfenis hoort ook bij je vermogen in box 3, ook als hij nog niet verdeeld is. Was het overlijden in 2026, dan telt je deel mee per 1 januari 2027. Erfbelasting die dan nog openstaat, mag je als schuld opgeven.
Twee uitzonderingen. Geërfd onroerend goed in box 3, zoals een huis waar je niet zelf gaat wonen, geef je al op over 2026. Belasting betaal je daarover meestal pas vanaf 2027. Een vordering op je ouder bij de wettelijke verdeling telt niet mee zolang die ouder leeft.
Erfbelasting voor de partner
Bij een overlijden in 2026 erf je als partner de eerste € 828.035 belastingvrij; daarboven betaal je 10% en 20%. Erf je € 900.000, dan betaal je afgerond € 7.197. Zijn er ook kinderen, lees dan partner en kinderen.
Partner ben je als je getrouwd was of een geregistreerd partnerschap had, ook als jullie apart woonden. Was er al een scheiding van tafel en bed aangevraagd, dan niet. Woonde je samen, dan ben je partner als jullie allebei meerderjarig waren, geen familie in de rechte lijn (zoals ouder en kind) en niemand anders je partner was. Daarnaast moet een van deze twee gelden:
- Je had minstens 6 maanden voor het overlijden een notarieel samenlevingscontract waarin jullie elkaar zorg beloven, en stond al die tijd op hetzelfde adres ingeschreven.
- Je stond tot het overlijden minstens 5 jaar onafgebroken op hetzelfde adres ingeschreven, ook zonder contract.
Moest een van jullie tegen jullie wil verhuizen, bijvoorbeeld naar een verpleeghuis, dan blijf je partner. Als samenwoner erf je niet vanzelf: dat regel je met een testament, of voor jullie gezamenlijke bezit met een verblijvingsbeding in het samenlevingscontract. De partnervrijstelling geldt voor wat je zo krijgt.
Een broer en zus die zo samenwonen, zijn ook partners; erven ze samen van hun ouder, dan hoeven ze hun delen niet op te tellen (uitzondering voor familieleden). Voor de inkomstenbelasting gelden andere regels.
Over een nabestaandenpensioen betaal je geen erfbelasting, maar het verlaagt je vrijstelling, in 2026 nooit tot onder € 213.915. Erf je minder dan dat bedrag, dan betaal je als partner dus niets. Je AOW en een Anw-uitkering verlagen je vrijstelling niet.
Zo verlaagt een nabestaandenpensioen je vrijstelling
De Belastingdienst neemt je jaarlijkse pensioen keer de factor uit de tabel bij partner en kinderen, bijvoorbeeld 10 tussen 60 en 65 jaar. Daarvan gaat 30% af voor de inkomstenbelasting die je later betaalt. Je vrijstelling gaat omlaag met de helft van wat overblijft. Bij € 12.000 pensioen per jaar op 64 jaar is dat € 42.000: je vrijstelling wordt € 786.035.
Erfbelasting voor kleinkind, ouder, broer, zus of vriend
Een kleinkind heeft in 2026 dezelfde vrijstelling als een kind, maar betaalt 18%, en 36% over het belaste deel boven de grens.
Een ouder die van een kind erft, heeft in 2026 een vrijstelling van € 62.110 en betaalt daarboven 30% en 40%. Erven beide ouders en zijn ze elkaars partner, dan tellen hun delen samen: één vrijstelling en één tarief.
Broers, zussen, neven, nichten en vrienden hebben in 2026 een vrijstelling van € 2.769 en betalen 30%, en 40% over het belaste deel boven de grens.
| Wie erft € 100.000 in 2026 | Erfbelasting | Netto over |
|---|---|---|
| Kind | € 7.377 | € 92.623 |
| Kleinkind | € 13.279 | € 86.721 |
| Ouder | € 11.367 | € 88.633 |
| Broer, zus, neef, vriend | € 29.169 | € 70.831 |
Minder erfbelasting: wat de wet toestaat
De bekendste manier is schenken tijdens het leven: wat je ouders nu echt geven, zit later niet in de erfenis. Ouders samen mogen een kind in 2026 per jaar € 6.908 belastingvrij schenken; de Belastingdienst ziet hen als één schenker.
Overlijdt de schenker binnen 180 dagen na de schenking, dan telt de schenking alsnog als erfenis, met aftrek van de al betaalde schenkbelasting. Dat geldt niet voor het deel onder de eenmalig verhoogde vrijstelling, als daarvoor aangifte schenkbelasting is gedaan.
Een stief- of pleegkind erft alleen via een testament, maar heeft wel de vrijstelling en het tarief van een kind. Wat naar een door de Belastingdienst erkend goed doel (ANBI) gaat, is vrij van erfbelasting. Wie een bedrijf erft en voortzet, kan met de bedrijfsopvolgingsregeling minder of geen erfbelasting betalen.
Wat verandert er in 2027 en daarna?
De Tweede Kamer nam op 12 november 2026 het Belastingplan 2027 aan. De Eerste Kamer moet nog stemmen. Stemt zij in, dan:
- blijft de grens voor het hogere tarief van 2027 tot en met 2031 € 158.669; anders wordt hij in 2027 € 162.795. De vrijstellingen stijgen wel mee met de inflatie en de tarieven blijven gelijk;
- telt bij een schenking op papier wat bij het overlijden nog openstaat als erfenis, met aftrek van de al betaalde schenkbelasting. Dat geldt niet als de schenking vóór 11 november 2026, 17.15 uur, bij de notaris is vastgelegd;
- rekent de Belastingdienst vanaf een overlijden in 2028 met een rente van voorlopig 3% in plaats van 6%, daarna elk jaar bijgesteld. Dat verandert onder meer de waarde van de vordering bij de wettelijke verdeling; een vordering uit een eerder overlijden valt onder de regels van toen.
Veelgestelde vragen over erfbelasting
Hoeveel erfbelasting betaal je over € 200.000 als kind?
In 2026 is na aftrek van je vrijstelling € 173.770 belast. Over de laatste € 15.101 betaal je 20%, over de rest 10%. Samen is dat afgerond € 18.887.
Betaal je erfbelasting over een geërfd huis?
Het huis telt mee in je erfdeel, meestal tegen de WOZ-waarde, min de hypotheek die je erft. Je betaalt alleen als je hele erfdeel boven je vrijstelling komt. Een latere verkoop voor meer verandert de erfbelasting niet.
Betaal je erfbelasting over een erfenis uit het buitenland?
Dat hangt af van waar de overledene woonde, niet van waar het geld staat. Woonde hij in Nederland, dan telt ook een buitenlandse rekening mee. Woonde hij in het buitenland, dan betaal je hier alleen erfbelasting als hij Nederlander was en er nog geen 10 jaar woonde.
Wie betaalt de erfbelasting over het kindsdeel?
De executeur, of de langstlevende als er geen executeur is. Het bedrag gaat af van de vordering van het kind.
Telt een erfenis mee voor box 3?
Ja, per 1 januari na het overlijden, met twee uitzonderingen. Een rekenvoorbeeld staat bij belasting over € 100.000 spaargeld.
Dit artikel is algemene informatie; bij twijfel over je eigen situatie kun je de Belastingdienst of een notaris raadplegen.