
Het kindsdeel is het deel van de nalatenschap waarop een kind wettelijk recht heeft na het overlijden van een ouder, maar het is niet altijd direct opeisbaar zolang de langstlevende ouder nog in leven is.
Laatst bijgewerkt: 1 oktober 2026
Je vader is net overleden. De notaris belt en noemt het woord “kindsdeel”. Je weet dat je erft, maar je weet niet hoeveel, en je weet al helemaal niet wanneer je het geld daadwerkelijk ontvangt. Je moeder leeft nog, de hypotheek op het huis staat op beider naam, en niemand legt het je helder uit.
Drie vragen staan voor de meeste mensen centraal: wat is het kindsdeel precies, hoeveel bedraagt het, en wanneer kan je het opeisen? Dit artikel geeft op alle drie een concreet antwoord. Je leert hoe de berekening werkt, wanneer de vordering opeisbaar wordt, wat er verandert als je ouders gescheiden zijn, en hoeveel erfbelasting je betaalt over wat je ontvangt.
Wat is een kindsdeel bij een erfenis?
Een kind is van rechtswege een wettelijk erfgenaam van zijn of haar ouders. Dat staat in Boek 4 van het Burgerlijk Wetboek. Het kindsdeel is het deel van de nalatenschap dat aan een kind toekomt op grond van die wettelijke erfopvolging of op grond van een testament.
De nalatenschap is het saldo van alle bezittingen minus alle schulden van de overledene. Denk aan spaargeld, beleggingen, een eigen woning en een auto, verminderd met een openstaande hypotheek, creditcardschulden of andere verplichtingen. Wat overblijft, wordt verdeeld over alle erfgenamen in gelijke delen. De langstlevende partner telt daarin als één erfgenaam, net als elk kind. Of de overledene getrouwd was of alleen samenwoonde, bepaalt wie als partner meetelt; zie wanneer ben je fiscaal partner.
Heeft de overledene geen testament opgesteld, dan geldt de wettelijke verdeling. Zijn er wel een testament, dan kunnen de verhoudingen anders liggen. Een testament kan het kindsdeel beperken, maar nooit tot nul. Elk kind behoudt altijd minimaal recht op de legitieme portie, ook bij volledige onterving. Meer daarover verderop in dit artikel.
Het begrip “kindsdeel” komt overigens niet letterlijk voor in de wet. Zoals de Consumentenbond uitlegt, is het de gangbare aanduiding voor het erfdeel dat kinderen toekomt na het overlijden van een ouder.
Kindsdeel berekenen: zo werkt het
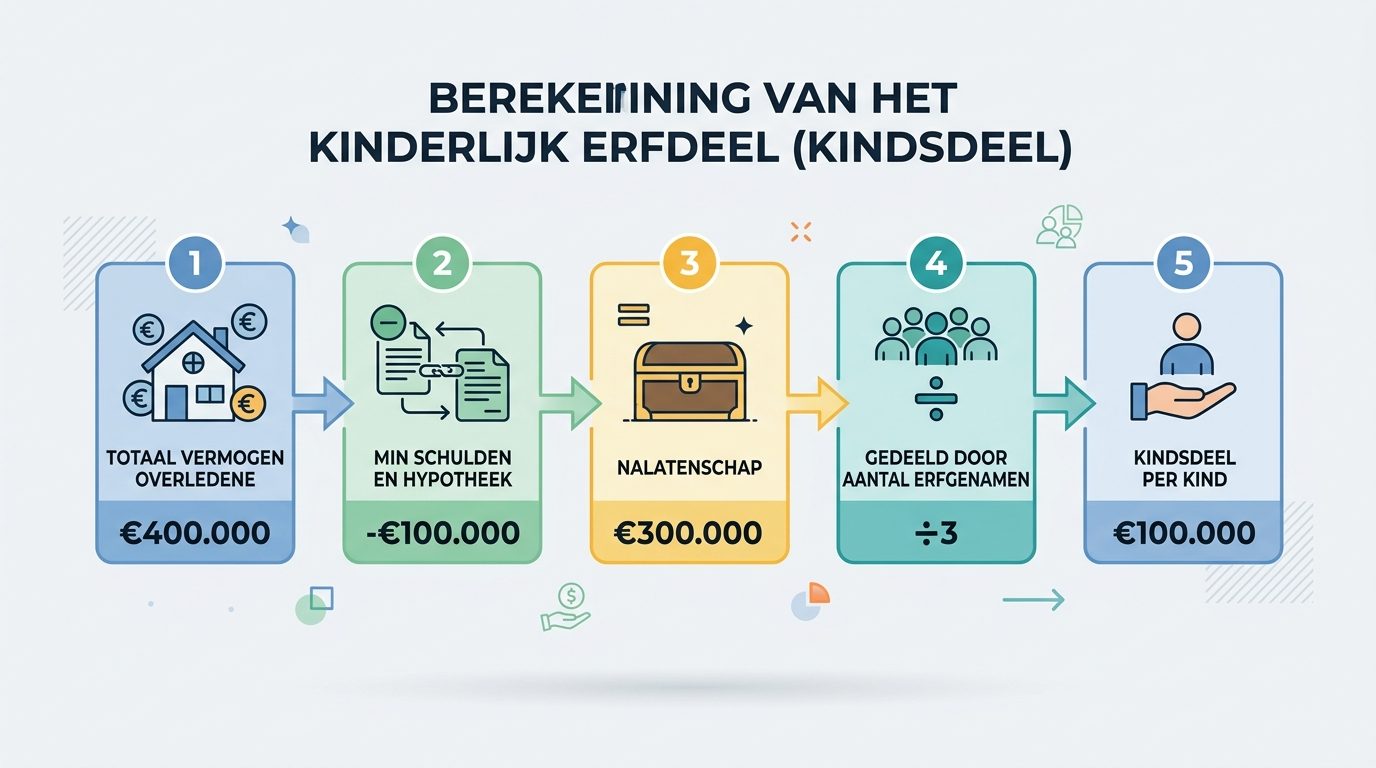
De basisformule is eenvoudig: je deelt de nalatenschap door het aantal erfgenamen. Partner en kinderen tellen elk als één erfgenaam. De peildatum voor de waardebepaling is de datum van overlijden.
Rekenvoorbeeld 1: geen langstlevende partner
Nalatenschap bedraagt €180.000 na aftrek van alle schulden. Er zijn twee kinderen en geen partner. Elk kind erft €90.000. Dit bedrag is direct opeisbaar.
Rekenvoorbeeld 2: met langstlevende partner (wettelijke verdeling)
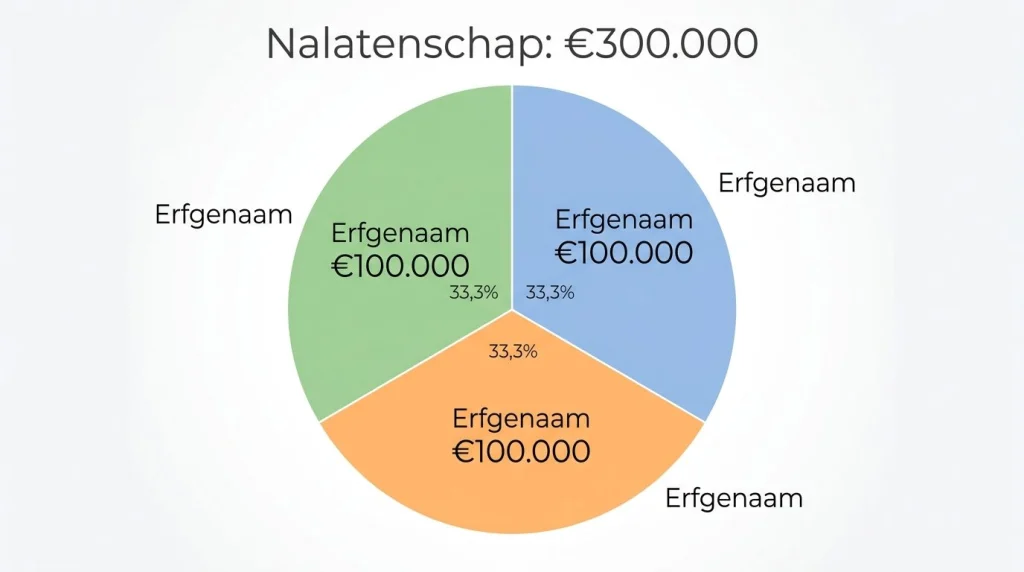
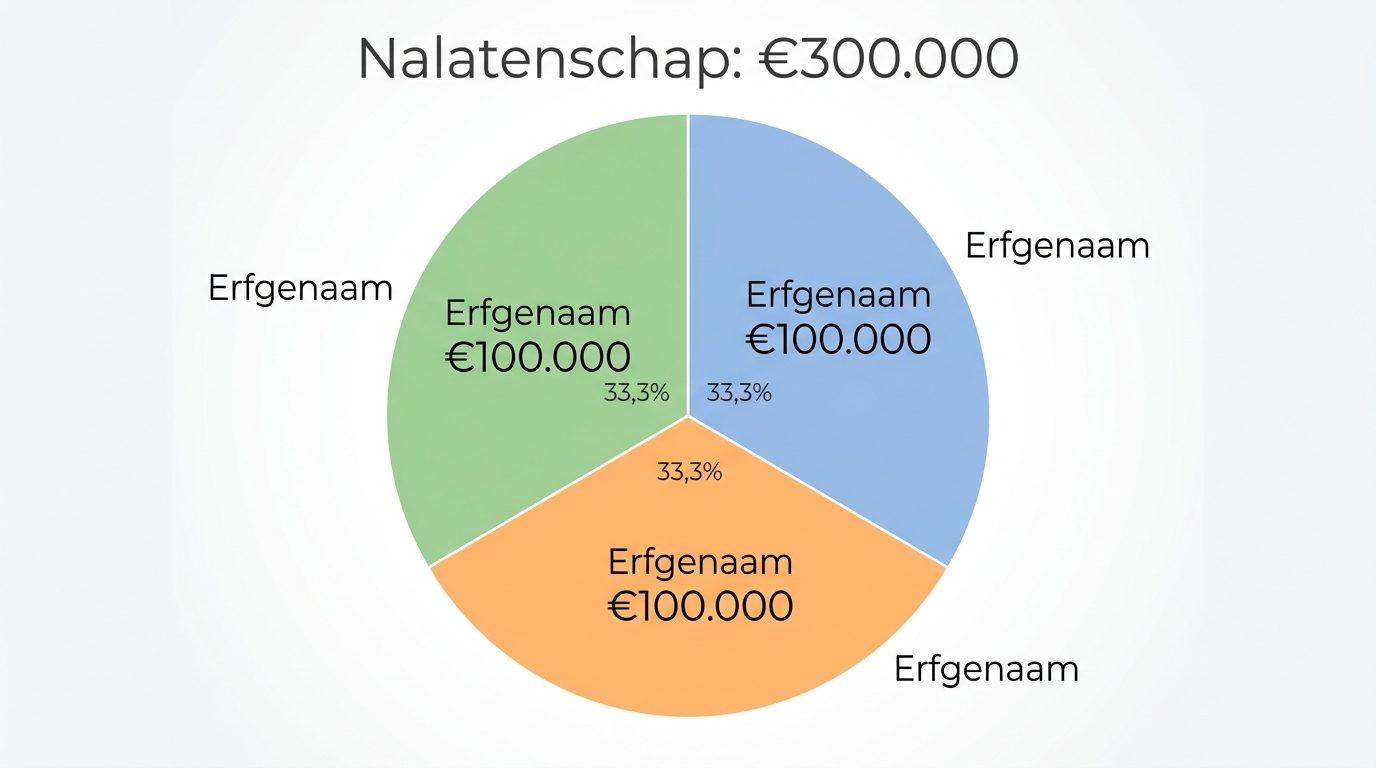
Nalatenschap bedraagt €300.000. Er zijn een partner en twee kinderen: drie erfgenamen. Elk aandeel is €100.000 (wat de langstlevende daar in box 3 over betaalt, staat in belasting over € 100.000 spaargeld). De kinderen ontvangen dit geld niet direct. Ze krijgen een vordering op de langstlevende ouder. Die vordering staat op papier vast, maar wordt pas uitbetaald zodra de langstlevende overlijdt of een andere opeisbaarheidssituatie ontstaat.
Rekenvoorbeeld 3: gemeenschap van goederen
Totaal gezamenlijk vermogen bedraagt €400.000. De helft (€200.000) is van rechtswege eigendom van de langstlevende. De andere helft (€200.000) vormt de nalatenschap. Bij twee kinderen zijn er drie erfgenamen: kindsdeel per kind = €200.000 ÷ 3 = circa €66.667.
Schulden en hypotheek wegen altijd mee. Staat er een hypotheek van €180.000 op een huis van €300.000, dan telt alleen €120.000 eigenwaarde als onderdeel van de nalatenschap.
| Gezinssituatie | Nalatenschap | Kindsdeel per kind | Direct opeisbaar? |
|---|---|---|---|
| 1 ouder overlijdt, geen langstlevende partner | €150.000 | €50.000 (bij 3 kinderen) | Ja |
| 1 ouder overlijdt, partner in leven (wettelijke verdeling) | €150.000 | €37.500 (bij 3 kinderen) | Nee, vordering op langstlevende |
| Gescheiden ouder overlijdt, nieuwe partner aanwezig | €150.000 | Afhankelijk van testament | Deels, zie sectie gescheiden ouders |
Wanneer is het kindsdeel opeisbaar?
Dit is de vraag die veruit het meest gesteld wordt. Het antwoord hangt af van de situatie.
Situatie 1: geen langstlevende partner. Het kindsdeel is direct opeisbaar. Je kunt aanspraak maken op je deel zodra de nalatenschap is afgewikkeld.
Situatie 2: wettelijke verdeling. Deze regeling is van kracht voor overlijdens na 1 januari 2003. De langstlevende ouder krijgt alle bezittingen en schulden toebedeeld. Kinderen ontvangen een geldvordering. Die vordering is pas opeisbaar bij:
- Overlijden van de langstlevende ouder,
- Faillissement van de langstlevende ouder,
- Toepassing van de Wet Schuldsanering Natuurlijke Personen (WSNP) op de langstlevende,
- Hertrouwen van de langstlevende, als het testament dit als opeisbaarheidgrond benoemt.
Situatie 3: ouderlijke boedelverdeling. Testamenten opgesteld vóór 2003 kenden soms deze constructie. De werking lijkt op de wettelijke verdeling: de langstlevende krijgt alles toebedeeld en kinderen krijgen een uitgestelde vordering.
Zoals de Consumentenbond bevestigt, ontvangen kinderen na het overlijden van één ouder de erfenis doorgaans niet direct. Hun aandeel wordt omgezet in een vordering op de langstlevende ouder, die pas later beschikbaar komt.
Er is een wezenlijk verschil tussen een vordering op papier en een uitbetaling in geld of goederen. De vordering staat vast. Ze verdwijnt niet door tijdsverloop. Maar je kunt er niet mee betalen totdat ze opeisbaar is. De vordering groeit wel aan met rente, meer daarover in de sectie over rente.
Verkoop van de woning door de langstlevende leidt in de meeste gevallen niet tot directe opeisbaarheid van de vordering. Dat is een veelgemaakte misvatting. Tenzij het testament dit uitdrukkelijk anders regelt, blijft de vordering uitgesteld.
Uitzonderingen op de uitgestelde opeisbaarheid
Faillissement en WSNP zijn de meest voorkomende uitzonderingen buiten overlijden. Bijzondere testamentaire clausules kunnen aanvullende opeisbaarheidssituaties creëren. Trouwt een stiefouder opnieuw, dan kan dat afhankelijk van het testament leiden tot opeisbaarheid van de vordering van de kinderen. Niet ideaal om op te moeten wachten, maar het is de rechtspraktijk.
Kindsdeel versus legitieme portie: wat is het verschil?
Beide begrippen gaan over wat een kind toekomt na het overlijden van een ouder, maar ze zijn niet hetzelfde.
Het kindsdeel is het volledige wettelijke erfdeel. Als er geen testament is, of als het testament het kind gewoon erkent als erfgenaam, ontvangt het kind zijn kindsdeel als gelijkwaardig deel van de nalatenschap, inclusief recht op goederen.
De legitieme portie is het minimumaandeel waarop een kind altijd recht heeft, ook als het via testament is onterfd. De hoogte is wettelijk bepaald op de helft van het kindsdeel (artikel 4:63 van het Burgerlijk Wetboek). Een onterfd kind heeft geen recht op goederen uit de nalatenschap. Het heeft uitsluitend recht op een geldvordering.
Een kind dat zijn legitieme portie claimt, heet een “legitimaris”. Dat is juridisch een andere positie dan erfgenaam. De verjaringstermijn voor het opeisen van de legitieme portie bedraagt vijf jaar na het overlijden. Wacht je langer, dan vervalt het recht.
| Kenmerk | Kindsdeel | Legitieme portie |
|---|---|---|
| Van toepassing wanneer | Geen testament of testament erkent erfdeel | Kind is onterfd via testament |
| Hoogte | Gelijk aandeel in nalatenschap | Helft van het kindsdeel |
| Recht op goederen | Ja | Nee, alleen geldvordering |
| Verjaringstermijn opeising | Geen (vordering blijft staan) | 5 jaar na overlijden |
| Erfbelasting | Ja, bij overlijden ouder, ook over een niet-opeisbare vordering | Ja, over ontvangen bedrag |
Kindsdeel bij gescheiden ouders
Steeds meer mensen hebben te maken met een overledene ouder die was gescheiden en eventueel een nieuwe partner had. De situatie verschilt flink naargelang die nieuwe partner wel of niet getrouwd was met jouw ouder.
Gehuwd met nieuwe partner. De wettelijke verdeling geldt ook hier. De nieuwe partner (stiefouder) krijgt alle bezittingen toebedeeld. Jouw kindsdeel als kind uit de eerste relatie is niet direct opeisbaar. Je hebt een vordering op de stiefouder.
Samenwonend zonder geregistreerd partnerschap. De nieuwe partner erft niet automatisch. Kinderen uit de eerste relatie kunnen dan direct aanspraak maken op hun deel van de nalatenschap, mits er geen testament is dat de partner erfdelen toekent.
Geen testament aanwezig. Kinderen uit de eerste relatie erven op gelijke voet met eventuele kinderen uit de nieuwe relatie. Stiefkinderen erven niet automatisch. Stiefkinderen erven alleen als ze geadopteerd zijn of expliciet in het testament zijn opgenomen.
Controleer altijd het testament van de overledene ouder. Vraag ook naar huwelijkse voorwaarden of een samenlevingscontract. De juridische situatie bij gescheiden ouders is complex genoeg om een notaris te raadplegen. Vaderschap of moederschap moet juridisch zijn vastgesteld om erfrecht te kunnen claimen.
Vruchtgebruik en het kindsdeel
Sommige testamenten kennen de langstlevende partner geen eigendom toe, maar een vruchtgebruik. Dat betekent dat de langstlevende de opbrengsten (huur, rente, dividenden) van de bezittingen mag gebruiken, terwijl de kinderen al eigenaar zijn van het onderliggende vermogen. Dit heet “bloot eigendom”.
Dat is een wezenlijk andere constructie dan de wettelijke verdeling. Bij de wettelijke verdeling is de langstlevende eigenaar en hebben kinderen een geldvordering. Bij vruchtgebruik zijn de kinderen al juridisch eigenaar, maar kunnen ze de bezittingen niet vrijelijk gebruiken zolang het vruchtgebruik loopt.
Als de langstlevende overlijdt, valt het vruchtgebruik weg. De kinderen verkrijgen dan het volledige eigendom. Erfbelasting wordt bij vruchtgebruik berekend over de waarde van het bloot eigendom, die lager is dan de volle eigendomswaarde. Dat kan fiscaal gunstig uitpakken.
Rente op het kindsdeel
Een uitgestelde vordering staat niet stil. Ze groeit aan met rente over de periode dat de langstlevende de nalatenschap in bezit heeft.
Bij de wettelijke verdeling bepaalt de wet (artikel 4:13 BW) dat de vordering alleen rente krijgt voor zover de wettelijke rente boven 6% ligt. Ligt de wettelijke rente op of onder 6%, en dat is al jaren zo, dan groeit je vordering zonder andere afspraak dus niet. Ouders kunnen in hun testament een afwijkende rente vastleggen, bijvoorbeeld een vaste rente van 6% per jaar. Het is gebruikelijk dat notarissen dit expliciet opnemen.
De wettelijke rente wordt enkelvoudig berekend, alleen over de hoofdsom. Een testament kan samengestelde rente vastleggen, rente op rente dus. Dat maakt het verschil groot bij een lange looptijd.
Rekenvoorbeeld: Kindsdeel €50.000 bij overlijden vader. Moeder leeft nog 15 jaar. Legt het testament een samengestelde rente van 6% per jaar vast, dan groeit de vordering in die periode naar circa €119.800. Dat scheelt €69.800 ten opzichte van de oorspronkelijke vordering.
Voor de erfbelasting telt de afgesproken rente mee: is die lager dan 6% samengesteld of is er geen rente, dan wordt je vordering bij het eerste overlijden lager gewaardeerd. Rente tot en met 6% samengesteld is bij uitbetaling niet met erfbelasting belast, het deel daarboven wel. Vraag de notaris naar de exacte renteclausule in het testament. Die kan grote financiële gevolgen hebben.
Erfbelasting over het kindsdeel
Over het ontvangen kindsdeel betaal je erfbelasting. De hoogte hangt af van de omvang van het bedrag en de vrijstelling die van toepassing is.
De Belastingdienst hanteert voor kinderen in 2026 een vrijstelling van €26.230. Over het bedrag boven de vrijstelling betaal je belasting volgens onderstaande tarieven.
| Belastbaar bedrag | Tarief (kinderen, 2026) |
|---|---|
| €0 tot €158.669 | 10% |
| Boven €158.669 | 20% |
| Vrijstelling kind (2026) | €26.230 |
Bij de wettelijke verdeling betaal je volgens de Belastingdienst al bij het eerste overlijden erfbelasting over je vordering, ook al kun je die pas later opeisen. De langstlevende ouder schiet die erfbelasting voor en verrekent het bedrag met je vordering, die daardoor lager wordt. Is er minder dan 6% samengestelde rente afgesproken of helemaal geen rente, dan wordt de waarde van je vordering voor de erfbelasting verlaagd met een bedrag dat afhangt van de leeftijd van de langstlevende. Bij het overlijden van de langstlevende betaal je over je vordering geen erfbelasting meer, wel over wat je dan van de langstlevende erft. Over de opgebouwde rente betaal je geen erfbelasting, behalve over het deel boven 6% samengesteld: dat telt de Belastingdienst bij het overlijden van de langstlevende bij je verkrijging op. De vrijstelling voor kinderen geldt per erfenis: bij het eerste overlijden over je vordering, bij het tweede overlijden opnieuw over wat je van de langstlevende erft.
Betaalt de langstlevende ouder je erfdeel eerder uit, dan kan dat een schenking zijn waarover je schenkbelasting betaalt. Aangifte erfbelasting moet worden ingediend binnen 20 maanden na een overlijden in 2026 of later, en binnen acht maanden na een overlijden in 2025 of eerder. Wie overweegt schenkingen te doen om de nalatenschap te verkleinen, kan ook kijken naar de mogelijkheden rondom een schenking aan kinderen, waarbij afzonderlijke vrijstellingen gelden.
Kindsdeel opeisen: praktisch stappenplan
Wil je je kindsdeel daadwerkelijk opeisen, dan is er een vaste volgorde van stappen te doorlopen.
- Stel vast of de opeisbaarheidscriteria zijn vervuld. Is de langstlevende ouder of stiefouder inmiddels ook overleden? Is er sprake van faillissement of WSNP? Of bevat het testament een bijzondere clausule?
- Vraag het testament op. Dit kan via de notaris die destijds betrokken was, of via het Centraal Testamentenregister (CTR). Iedereen kan bij het CTR nagaan of er een testament bestaat.
- Laat de nalatenschap berekenen. Een boedelnotaris stelt de omvang van de nalatenschap vast op basis van de peildatum van overlijden.
- Bereken je kindsdeel. Gebruik de formule: nalatenschap gedeeld door het aantal erfgenamen. Vergeet de rente niet die is opgebouwd over de looptijd van de vordering.
- Dien een schriftelijke claim in. Dit doe je bij de executeur van de nalatenschap of bij de andere erfgenamen. Doe dit per aangetekende brief.
- Schakel bij conflict een erfrecht advocaat in. Zijn de partijen het niet eens over de hoogte of opeisbaarheid, dan is mediation of juridische bijstand de volgende stap.
- Doe tijdig aangifte erfbelasting. De deadline is 20 maanden na een overlijden in 2026 of later, en acht maanden na een overlijden in 2025 of eerder. Te laat indienen kan leiden tot verzuimboetes.
Let op de verjaringstermijn van vijf jaar voor de legitieme portie bij onterving. Wacht je langer dan vijf jaar na het overlijden met opeisen, dan vervalt dit recht definitief.
Tijdlijn: wanneer ontvang je je kindsdeel?
Een overzicht van de belangrijkste momenten:
- T=0: overlijden ouder. De nalatenschap opent. Vordering op de langstlevende ontstaat. Erfbelastingplicht begint.
- T+20 maanden: Uiterste termijn voor aangifte erfbelasting bij de Belastingdienst bij een overlijden in 2026 of later (T+8 maanden bij een overlijden in 2025 of eerder).
- T+5 jaar: Verjaringstermijn voor het opeisen van de legitieme portie bij onterving. Na vijf jaar verval je van je recht als legitimaris.
- Overlijden langstlevende ouder: Kindsdeel inclusief opgebouwde rente wordt opeisbaar. Aangifte erfbelasting over de erfenis van de langstlevende vereist binnen 20 maanden (termijn bij overlijden vanaf 2026).
De vordering op de langstlevende ouder verjaart niet. Ze staat op papier totdat de opeisbaarheidsvoorwaarden zijn vervuld. Dat kan tientallen jaren duren.
Veelgestelde vragen over het kindsdeel
Hoeveel bedraagt mijn kindsdeel precies?
Je kindsdeel is gelijk aan de nalatenschap gedeeld door het totale aantal erfgenamen. Partner en kinderen tellen elk als één erfgenaam. Bij een nalatenschap van €300.000 en drie erfgenamen (één partner en twee kinderen) heeft elk kind recht op €100.000. Bij de wettelijke verdeling ontvang je dat bedrag niet direct in contanten; het wordt een vordering op de langstlevende ouder.
Kan ik worden onterfd en verlies ik dan mijn kindsdeel volledig?
Nee. Bij volledige onterving via testament houd je altijd recht op de legitieme portie. Dat is de helft van wat je als kindsdeel zou hebben ontvangen. Je hebt dan geen recht op goederen uit de nalatenschap, maar wel op een geldvordering. De verjaringstermijn voor het opeisen van de legitieme portie bedraagt vijf jaar na het overlijden van de ouder.
Wanneer kan ik mijn kindsdeel opeisen als mijn stiefouder nog leeft?
In de meeste gevallen pas na het overlijden van de stiefouder. Als je biologische ouder getrouwd was met de stiefouder, geldt de wettelijke verdeling. De stiefouder heeft dan alle bezittingen toebedeeld gekregen. Je kindsdeel is uitgesteld totdat de stiefouder overlijdt, failliet gaat, of het testament een andere opeisbaarheidssituatie benoemt. Controleer het testament op bijzondere clausules.
Betaal ik erfbelasting over de rente die op mijn kindsdeel is opgebouwd?
Meestal niet. Over je vordering zelf betaal je al erfbelasting bij het eerste overlijden. Over de rente die daarna wordt opgebouwd betaal je geen erfbelasting, zolang die niet hoger is dan 6% samengesteld. Is er een hogere rente afgesproken, dan telt de Belastingdienst het deel boven 6% bij het overlijden van de langstlevende bij je verkrijging op. Ligt de afgesproken rente lager dan 6% of is er geen rente, dan wordt je vordering bij het eerste overlijden voor de erfbelasting lager gewaardeerd.
Wat als er onvoldoende geld is om mijn kindsdeel uit te betalen?
Is de nalatenschap negatief, dus zijn de schulden groter dan de bezittingen, dan heb je als erfgenaam de keuze tussen verwerpen of beneficiair aanvaarden. Bij verwerpen wijs je de erfenis volledig af en ben je niet aansprakelijk voor de schulden. Bij beneficiaire aanvaarding ben je erfgenaam maar aansprakelijk tot maximaal de waarde van de erfenis. Accepteer nooit een erfenis puur automatisch zonder de financiële positie te kennen.
Wat je het beste kunt doen
Het kindsdeel is het wettelijk erfdeel van een kind bij het overlijden van een ouder. Het is in de meeste gevallen uitgesteld opeisbaar en groeit aan met rente. Bij onterving houd je altijd minimaal recht op de legitieme portie, maar die vervalt na vijf jaar als je niets doet. Controleer altijd het testament van de overledene, ken de geldende termijnen en schakel bij onduidelijkheid of conflict een notaris of erfrecht advocaat in. Tijdig aangifte doen bij de Belastingdienst voorkomt onnodige boetes. Wil je alvast nadenken over hoe je vermogen efficiënt overdraagt aan de volgende generatie, bekijk dan ook de regels rondom een eenmalige schenking aan kinderen, waarbij aparte vrijstellingen gelden.