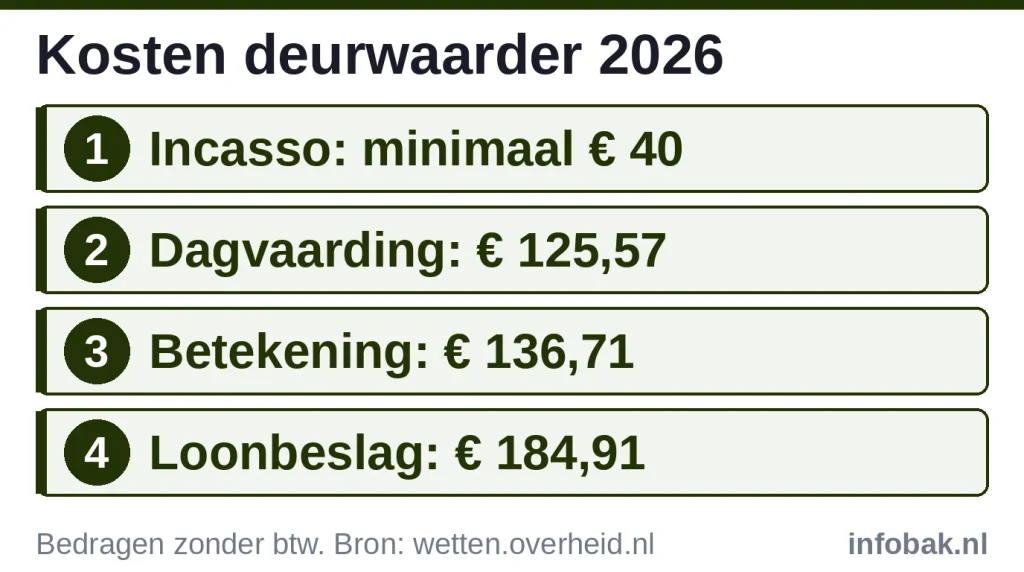

Kosten deurwaarder in 2026: de wet bepaalt vaste tarieven. Een dagvaarding kost € 125,57, het betekenen van een vonnis € 136,71 en beslag op je loon of uitkering € 184,91. Daarbij komen incassokosten van meestal minimaal € 40 en, als je de rechtszaak verliest, griffierecht en andere proceskosten. Die kosten komen in de regel voor rekening van wie de schuld heeft. Laatst bijgewerkt: 27 oktober 2026.
Welke kosten jij krijgt, hangt af van de fase. Bij een brief van een incassobureau zijn dat incassokosten, na een dagvaarding proceskosten. Na een vonnis rekent de deurwaarder per officiële handeling (ambtshandeling), zoals het vonnis bij je bezorgen en beslag leggen.
| Stap | Tarief 2026 | Wanneer |
|---|---|---|
| Incassokosten | 15% over de eerste € 2.500, minimaal € 40 | Als de 14-dagenbrief verloopt |
| Dagvaarding | € 125,57 | Start van de rechtszaak |
| Betekening vonnis | € 136,71 | Na de uitspraak |
| Beslag op loon of uitkering | € 184,91 plus € 15,80 per maand | Na betekening |
| Beslag aan jou betekenen | € 90,11 | Binnen 8 dagen na beslag op loon of bank |
| Beslag op bankrekening | € 260,68 | Na betekening |
| Beslag op spullen | € 164,86 | Na bevel van 2 dagen |
| Openbare verkoop | € 429,54 | Na beslag op spullen |
| Ontruiming woning | € 322,59 | Na bevel van 3 dagen met datum |
| Jouw situatie (tik voor uitleg) | Wat geldt |
|---|---|
| Brief van incassobureau, nog geen rechter | Incassokosten en rente |
| Dagvaarding ontvangen | Rechtszaak, proceskosten als je verliest |
| Vonnis, maar je reageerde niet op de dagvaarding | Verzet, meestal binnen 4 weken |
| Vonnis of bevel ontvangen | Beslag op loon of bank kan direct volgen |
| Beslag op loon, uitkering of bank | Een deel blijft beslagvrij |
| Deurwaarder komt langs | Vaste tijden, niet alles mag mee |
| Je kunt niet betalen | Regeling vragen, hulp via gemeente |
| Ontruiming of afsluiting dreigt | Meld je bij de gemeente, die spreekt je binnen 3 werkdagen |
Dit regel je nu
- Kijk op de brief in welke fase je zit: aanmaning, dagvaarding, vonnis of beslag. Een brief die een deurwaarder officieel bezorgt, heet een exploot. Twijfel je of hij echt is, zoek het kantoor dan op via Zoek een gerechtsdeurwaarder van de KBvG (de beroepsorganisatie van deurwaarders) en bel het nummer op de pagina van dat kantoor. Krijg je een betaalverzoek via een link, lees dan eerst hoe je veilig online betaalt.
- Kreeg je een dagvaarding, reageer dan vóór de datum die erop staat, ook als de schuld klopt. Wacht daarvoor niet op een specificatie. Zo reageer je als je het eens of oneens bent. Is er al een vonnis zonder dat je reageerde, kijk dan of je nog in verzet kunt gaan.
- Vraag het kantoor schriftelijk om een specificatie van hoofdsom (de oorspronkelijke schuld), rente en kosten. Controleer elke post met de tabellen op deze pagina.
- Kreeg je een bevel om binnen 2 dagen te betalen of een aankondiging van beslag, bel het kantoor dan meteen met een voorstel. Lees ook wat de deurwaarder bij je thuis mag.
- Kun je niet alles betalen, doe dan een voorstel voor een regeling. Lukt dat niet, of dreigt ontruiming, afsluiting of opzegging van je zorgverzekering, meld je dan meteen bij je gemeente voor schuldhulp.
- Is er beslag op je loon of uitkering, controleer dan de brief met je beslagvrije voet. Klopt er iets niet, geef dat dan binnen 4 weken door aan de deurwaarder.
Rekenvoorbeeld: zo groeit een schuld van € 300
Stel: je hebt één onbetaalde rekening van € 300 bij een bedrijf (een bv) en je betaalt niet na de aanmaningen. Omdat een bv de zaak start, geldt het griffierecht voor een rechtspersoon. Zo lopen de kosten met de tarieven van 2026 op als je pas na het loonbeslag in actie komt.
| Stap | Kosten | Totaal |
|---|---|---|
| Achterstand | € 300,00 | € 300,00 |
| Incassokosten (15%) | € 45,00 | € 345,00 |
| Dagvaarding | € 125,57 | € 470,57 |
| Griffierecht | € 139,00 | € 609,57 |
| Betekening vonnis | € 136,71 | € 746,28 |
| Loonbeslag | € 184,91 | € 931,19 |
| Beslag aan jou betekenen | € 90,11 | € 1.021,30 |
| 6 maanden inning | € 94,80 | € 1.116,10 |
In dit voorbeeld betaal je bijna vier keer je oorspronkelijke schuld. Het echte bedrag kan hoger zijn, want er kunnen wettelijke rente en btw bij komen.
Verlies je de zaak, dan moet je meestal ook het salaris van de gemachtigde betalen: de vergoeding voor wie de zaak voor de schuldeiser voert. De kantonrechter gebruikt daarvoor vaste tarieven die met de vordering oplopen, zoals in 2026 € 87 bij een vordering tot en met € 500 en € 144 tot en met € 1.250. Het bedrag staat in het vonnis.
Betaal je op tijd na de laatste brief, dan blijft het bij € 300. Betaal je later maar vóór de dagvaarding, dan ben je in dit voorbeeld € 345 kwijt. Betaal je vóór het vonnis, dan vallen betekening en beslag in elk geval weg. Dat scheelt in dit voorbeeld € 411,73 plus de inning per maand. Vraag het kantoor dan schriftelijk welk bedrag de zaak afsluit.
Zo controleer je je specificatie
Leg de specificatie van het kantoor regel voor regel naast deze punten:
- Hoofdsom: het bedrag van de oorspronkelijke rekening.
- Incassokosten: reken ze na met de staffel hieronder.
- Rente: de wettelijke rente voor consumenten is sinds 1 januari 2026 4% per jaar.
- Proceskosten: de kosten waarin de rechter je veroordeelde, zoals griffierecht, dagvaarding en de vergoeding voor de gemachtigde, staan in het vonnis. Vergelijk ze daarmee.
- Deurwaarderskosten na het vonnis: vergelijk elk bedrag met de tabel bovenaan en met de extra posten. De dagvaarding hoort bij de proceskosten.
- Btw: 21% mag er alleen bij als de schuldeiser de btw niet kan verrekenen en dat uitdrukkelijk verklaart. Bij deurwaarderskosten staat dat op het exploot.
Klopt een post of het totaal niet, vraag het kantoor dan schriftelijk om een correctie. Lost het kantoor het niet op, dan kun je een klacht indienen.
Incassokosten vóór de deurwaarder
Voordat een zaak bij de deurwaarder komt, stuurt de schuldeiser of een incassobureau aanmaningen. Bij consumenten mag hij pas incassokosten rekenen na een laatste brief met 14 dagen betaaltermijn. Die termijn begint de dag nadat je de brief hebt ontvangen. De brief moet ook noemen welke kosten je betaalt als je niet op tijd betaalt.
Het wettelijke maximum reken je zelf uit met de hoofdsom uit de brief:
| Deel van de schuld | Maximaal |
|---|---|
| Eerste € 2.500 | 15% |
| Volgende € 2.500 | 10% |
| Volgende € 5.000 | 5% |
| Volgende € 190.000 | 1% |
| Rest | 0,5%, totaal hoogstens € 6.775 |
- Schuld € 150: 15% is € 22,50, dus het minimum van € 40 geldt.
- Schuld € 1.000: 15% is € 150.
- Schuld € 3.000: € 375 over de eerste € 2.500 en € 50 over de rest, samen € 425.
Heeft één schuldeiser meer rekeningen openstaan, dan moet hij die in één aanmaning zetten. De kosten gaan dan over het totaal, niet per rekening.
Betaal je in termijnen voor één contract, zoals je zorgpremie per maand? Dan geldt een aparte regel voor termijnen waarbij 15% onder de € 40 blijft. Je betaalt dan € 40 voor de eerste termijn in zes maanden en € 20 voor elke volgende. Staan meer van die termijnen in één aanmaning, dan betaal je alleen het hoogste bedrag. Deze regel geldt niet voor losse rekeningen.
Is een incassobureau niet geregistreerd, dan hoef je het sinds 1 oktober 2026 geen incassokosten en geen oplopende rente te betalen. De oorspronkelijke schuld betaal je wel. Deurwaarders en advocaten hoeven zich niet te registreren, want zij staan al in hun eigen registers.
Dagvaarding en proceskosten
Betaal je niet, dan kan de schuldeiser naar de kantonrechter. Een deurwaarder brengt je dan een dagvaarding: de oproep voor de rechtszaak.
Ben je het eens met de eis en kun je het hele bedrag vóór de zitting betalen, laat dat de deurwaarder dan weten. De kans is groot dat de schuldeiser de dagvaarding intrekt. Dat kan je extra kosten schelen. Lukt betalen in één keer niet, vraag de deurwaarder dan om een afspraak om in delen te betalen.
Ben je het niet eens met de eis, dan kun je een brief sturen of naar de zitting gaan op de datum uit de dagvaarding (de rolzitting). Je brief moet uiterlijk op de dag vóór de rolzitting bij de rechtbank binnen zijn. Zo reageer je als je het niet eens bent.
De schuldeiser betaalt bij de start griffierecht: de kosten van de rechtbank. Jij betaalt als gedaagde geen griffierecht. Verlies je de zaak, dan veroordeelt de rechter je meestal in de proceskosten, en daar zit dit griffierecht in. Het griffierecht bij de kantonrechter hangt af van de vordering en van wie er procedeert:
| Vordering | Eiser is rechtspersoon, zoals een bv | Eiser is particulier of eenmanszaak |
|---|---|---|
| Tot en met € 500 | € 139 | € 93 |
| Meer dan € 500 tot en met € 1.500 | € 350 | € 233 |
| Meer dan € 1.500 tot en met € 2.500 | € 397 | € 265 |
| Meer dan € 2.500 tot en met € 5.000 | € 529 | € 265 |
Niet gereageerd op de dagvaarding?
Reageer je niet, dan doet de kantonrechter binnen 2 weken na de rolzitting uitspraak zonder jou: een verstekvonnis. Reageer je alsnog vóór die uitspraak, dan gaat de zaak gewoon door. Tegen een verstekvonnis kun je meestal binnen 4 weken in verzet gaan bij de kantonrechter. Die termijn begint vaak op de dag dat de deurwaarder je het vonnis bezorgt.
Voor verzet maak je een verzetdagvaarding, zelf of met een advocaat. Een deurwaarder bezorgt die bij de schuldeiser, daarna stuur je hem naar de rechtbank. Twijfel je of verzet zin heeft, vraag dan eerst advies bij het Juridisch Loket.
Na het vonnis: betekening, beslag en extra kosten
Voor beslag heeft een deurwaarder een stuk nodig waarmee hij mag innen (een executoriale titel): een vonnis, een dwangbevel of bijvoorbeeld een notariële akte. Eerst bezorgt hij het vonnis officieel bij jou. Dat heet betekenen.
Na de betekening kan hij beslag leggen op je loon, uitkering of bankrekening. Voor beslag op je spullen moet hij je eerst bevelen om binnen 2 dagen te betalen. Dat bevel zit vaak in hetzelfde exploot als de betekening.
Elke handeling heeft een vast tarief, dat elk jaar per 1 januari wordt aangepast. Bovenop het tarief kunnen deze posten komen:
- Beslag aan jou betekenen: € 90,11. Na beslag op je loon, uitkering of bankrekening moet de deurwaarder het beslag ook officieel bij jou bezorgen.
- Inning bij loonbeslag: € 15,80 per maand waarin de deurwaarder geld van je werkgever of uitkeringsinstantie int. Lopen er twee beslagen tegelijk, dan is het samen € 25,14 per maand, plus € 9,36 per maand voor elk volgend beslag.
- Bank opzoeken: € 105,13 als de deurwaarder bij een bank navraagt of je daar een rekening hebt.
- Niemand thuis: € 76,86 extra bij beslag op spullen als je bij een eerdere, schriftelijk aangekondigde poging niet thuis was.
- Nieuw adres zoeken: € 38,19 extra als het exploot op een volgend adres moet worden bezorgd.
- Verschotten: voorgeschoten kosten van derden, zoals een slotenmaker. Die moeten op het exploot staan, met een kopie van de factuur.
Staat de deurwaarder voor de deur en betaal je ter plekke wat je volgens het vonnis moet betalen, dan gaat het beslag niet door. Je betaalt dan de helft van het tarief. Bij beslag op spullen is dat in 2026 € 82,43 in plaats van € 164,86. Kun je niet alles betalen, bel het kantoor dan vóór het bezoek met een voorstel.
Hebben meer schuldeisers beslag gelegd op je loon of uitkering, dan int meestal de deurwaarder met het oudste beslag voor iedereen. Soms krijgt een beslaglegger met voorrang, zoals de Belastingdienst, die rol. Je werkgever of uitkeringsinstantie betaalt dan aan één partij. Komt er een nieuw beslag bij, dan ben je verplicht de nieuwe beslaglegger over de andere beslagen te vertellen.
Beslagvrije voet bij loon, uitkering en bankrekening
Bij beslag op loon, pensioen of een uitkering houd je een deel over: de beslagvrije voet. Dat geldt ook voor een uitkering zoals de Ziektewet-uitkering of de WGA-uitkering. De deurwaarder rekent de voet uit met je inkomen uit de polisadministratie, een register met inkomensgegevens.
Uitgangspunt is 95% van de bijstandsnorm. Voor een alleenstaande is die norm per 1 juli 2026 € 1.419,46 per maand inclusief vakantiegeld, dus 95% is € 1.348,49. Voor een alleenstaande ouder is de basis hetzelfde. Voor gehuwden en samenwonenden is de norm € 2.027,79 en 95% € 1.926,40. Het inkomen van je partner telt mee en kan je voet verlagen. Hoeveel, reken je uit met de rekentool die verderop in deze sectie staat. Afhankelijk van je inkomen en huur kunnen er bedragen voor zorgtoeslag, huur en kinderen bij komen.
Minstens 5% van je eigen inkomen gaat naar je schulden. Je houdt dus hoogstens 95% van je inkomen over, ook als dat minder is dan de norm. Bij € 1.200 per maand is dat € 1.140.
Je eigen voet reken je na met de rekentool van Uw beslagvrije voet. Heb je hoge woonkosten, dan kun je de beslaglegger vragen je voet te verhogen.
Behalve in zulke bijzondere situaties is de voet nooit hoger dan het maximum voor jouw huishouden. Dat is een plafond, niet het bedrag dat je overhoudt. Sinds 1 juli 2026 zijn die maxima:
| Huishouden | Maximum per maand |
|---|---|
| Alleenstaand | € 2.208,48 |
| Alleenstaande ouder | € 2.543,75 |
| Gehuwd of samenwonend, zonder kinderen | € 2.905,79 |
| Gehuwd of samenwonend, met kinderen | € 3.179,68 |
- Mededeling: bij het beslag krijg je een brief met de berekening en de gegevens die de deurwaarder gebruikte.
- 4 weken: kloppen de gegevens niet of is er iets dat de voet verhoogt, geef het dan binnen die termijn door. Dan telt de nieuwe berekening vanaf de datum op die mededeling. Later doorgeven kan ook, maar dan telt het pas vanaf dat moment.
- 12 maanden: de berekening geldt een jaar. Verandert je situatie blijvend, dan moet de deurwaarder opnieuw rekenen als je dat met redenen doorgeeft. Krijg je bijstand, dan is je voet 95% van je bijstandsbedrag en zorgt de gemeente dat hij klopt.
- Info geven: vraagt de deurwaarder naar je inkomsten, dan moet je die opgeven.
Bij beslag op je bankrekening werkt het anders. Daar blijft per maand een vast bedrag vrij: het maximum uit de tabel voor jouw huishouden, voor een alleenstaande € 2.208,48. Alleen wat in een maand boven dat bedrag uitkomt, kan de deurwaarder innen. Dit vrije bedrag op de bank staat los van je beslagvrije voet bij loon of uitkering.
Is er meer van je rekening gehaald, kijk dan in het beslagexploot. Dat moet de deurwaarder binnen 8 dagen na het beslag bij je laten bezorgen; gebeurt dat niet, dan kan de rechter het beslag op jouw verzoek opheffen. Klopt het bedrag niet, dien dan een klacht in bij het kantoor of vraag het Juridisch Loket om hulp.
De deurwaarder aan de deur: wat mag hij?
Een deurwaarder mag geen exploot uitbrengen tussen 20.00 uur en 7.00 uur. Ook op zondag en op algemeen erkende feestdagen mag het niet. Alleen de rechter kan daarvoor toestemming geven.
Voor beslag heeft de deurwaarder toegang tot elke plek waar dat redelijkerwijs nodig is. Doe je niet open, of ben je niet thuis? Dan mag hij de deur laten openen in aanwezigheid van de burgemeester of een politieambtenaar namens hem. Een slotenmaker komt dan als verschot op je rekening. Laat je hem zelf binnen, dan voorkom je die kosten.
Op deze spullen mag geen beslag worden gelegd:
- de inboedel van de woning waar je woont;
- kleding van jou en je gezin;
- de voorraad eten in huis;
- wat je nodig hebt voor verzorging, werk, school of studie;
- spullen van hoogstpersoonlijke aard;
- huisdieren en wat je nodig hebt om ze te verzorgen.
Er zijn twee uitzonderingen. Gaat de schuld over het ding zelf, zoals een niet betaalde wasmachine of tv, dan mag hij dat ding wel in beslag nemen. En spullen die bovenmatig zijn, zoals iets heel duurs, mogen ook mee. Kun je zo’n ding redelijkerwijs niet missen, dan moet de deurwaarder je de kans geven het te vervangen door iets gewoons.
Een beslag kan ook spullen raken die helemaal of deels van een ander zijn, zoals je partner. Die ander kan zich tot het moment van de verkoop tegen de verkoop verzetten. Meld het daarom meteen bij het kantoor; lukt het niet, dan kan het Juridisch Loket helpen.
Niet kunnen betalen: regeling en hulp
Dreigt een ontruiming, afsluiting van gas, water, stroom of stadsverwarming, of opzegging van je zorgverzekering, meld je dan meteen bij je gemeente. De gemeente moet dan binnen 3 werkdagen een eerste gesprek met je hebben. Je meldt je bij het loket voor schuldhulp; de gegevens staan op de website van je gemeente.
Doe zo snel mogelijk een voorstel, want elke volgende stap van de deurwaarder kost geld. Reken eerst uit wat je per maand echt kunt missen. Kijk ook welke abonnementen je kunt opzeggen.
- Vraag een specificatie van hoofdsom, rente en kosten.
- Doe schriftelijk een voorstel met een vast bedrag per maand en een startdatum.
- Betaal elke termijn op tijd. Heeft de deurwaarder al een vonnis, dan kan hij bij een gemiste termijn alsnog beslag leggen. Lukt een termijn niet, bel of mail het kantoor dan vóór de betaaldatum. Ben je al te laat, doe het dan zo snel mogelijk.
Vraag je schuldhulpverlening aan bij je gemeente, dan hoor je binnen 4 weken welke hulp je kunt krijgen. Binnen 8 weken beslist de gemeente of je hulp krijgt. Dat kan langer duren als de gemeente nog gegevens over je geldzaken mist.
Werken schuldeisers niet mee aan een regeling via de gemeente, dan kun je de rechter vragen om wettelijke schuldsanering (Wsnp), een regeling via de rechtbank. Bij de gemeente vraag je ook bijzondere bijstand aan. Hoe je een uitkering of bijstand aanvraagt, lees je apart.
Is je energierekening hoog in verhouding tot je inkomen, kijk dan of het Noodfonds Energie iets voor je is. Aanvragen kan van 4 januari tot en met 7 mei 2027. Gratis advies over geld krijg je bij Geldfit via 0800-8115.
Klagen over een deurwaarder
Ben je het niet eens met hoe een deurwaarder werkt, dien dan eerst een klacht in bij het kantoor zelf. Elk kantoor moet je klacht behandelen. Ben je het niet eens met de afhandeling, dan kun je naar de Kamer voor Gerechtsdeurwaarders; dat kost in 2026 € 50. Je mag ook meteen bij de Kamer klagen, maar de KBvG raadt aan eerst het kantoor zelf te benaderen.
In plaats van de Kamer kun je met een klacht over een ambtshandeling, zoals loonbeslag, ook naar de Nationale ombudsman. Dat kan alleen als je eerst bij de deurwaarder zelf klaagde, en het oordeel van de ombudsman is niet bindend.
De Kamer voor Gerechtsdeurwaarders is een tuchtrechter. Die kan een deurwaarder een maatregel opleggen, maar geen beslag stoppen of je beslagvrije voet aanpassen. Lees vóór je klaagt welke termijnen gelden voor een klacht over een deurwaarder.
Wat verandert er in 2027 en daarna?
De tarieven van deurwaarders voor 2027 zijn nog niet bekend. Het kabinet wil deurwaarders een zorgplicht geven. Een deurwaarder zou dan in uitzonderlijke gevallen een ambtshandeling mogen weigeren als die tot een nodeloze oploop van je schulden leidt, ook als de schuldeiser dat niet wil.
In een Kamerbrief van 11 juni 2026 schreef de staatssecretaris dat ze uiterlijk in het voorjaar van 2027 een voorstel hiervoor in internetconsultatie wil brengen. Tot er een wet is, blijft het een voornemen. Het onderzoek naar de toekomst van deurwaarders en hun tarieven ging op 30 juni 2026 naar de Tweede Kamer. Het kabinet wil er in het voorjaar van 2027 op reageren.
Veelgestelde vragen
Wat is het verschil tussen een incassobureau en een deurwaarder?
Een incassobureau stuurt aanmaningen en mag incassokosten rekenen, maar geen beslag leggen. Dat kan een gerechtsdeurwaarder, met een vonnis of dwangbevel. Sommige overheidsinstanties mogen zelf beslag leggen.
Wat als de kosten hoger worden dan wat het beslag oplevert?
De vaste tarieven gelden ook bij een kleine schuld, dus de kosten kunnen hoger worden dan de schuld. Gaat een deurwaarder door terwijl hij weet dat de kosten hoger zijn dan wat het beslag oplevert, dan kan dat misbruik van zijn bevoegdheid zijn. Zo’n geschil over het beslag kun je aan de rechter voorleggen.
Loopt de rente door tijdens een betalingsregeling?
Dat hangt af van wat je met de schuldeiser afspreekt. Vraag in je voorstel of de rente stopt zolang je de regeling nakomt, en laat het antwoord schriftelijk vastleggen.
Krijg ik geld terug als de openbare verkoop meer oplevert?
Ja, een overschot krijg jij. Is er maar één schuldeiser, dan krijgt die de netto-opbrengst tot het bedrag dat je hem schuldig bent. Een eventueel overschot draagt de deurwaarder aan jou af.
Wat kost een deurwaarder als ik zelf geld wil innen?
Als schuldeiser maak je zelf prijsafspraken met de deurwaarder. Voor zijn officiële handelingen mag hij je als voorschot niet meer vragen dan het wettelijke tarief. Die vaste tarieven mag hij in principe op de schuldenaar verhalen. Kan die niet betalen, dan hangt het van je afspraken met de deurwaarder af wat jij betaalt.
Dit artikel is algemene informatie; bij twijfel over je eigen situatie kun je het Juridisch Loket raadplegen.