
Veilig online betalen komt neer op twee keuzes: check eerst of de webshop echt bestaat en bestel er pas als je met een methode kunt betalen waarbij je je geld terug kunt vragen. Bij een webshop die je kent is iDEAL | Wero prima; bij een onbekende webshop kies je achteraf betalen, creditcard of PayPal, omdat je bij die laatste twee een betaling kunt betwisten (bij ICS binnen 3 maanden, bij PayPal binnen 180 dagen). Maak nooit zelf geld over naar een rekeningnummer dat je niet hebt gecontroleerd. Laatst bijgewerkt: 30 september 2026.
De Fraudehelpdesk kreeg in 2025 9.029 meldingen van particulieren over aan- en verkoopfraude, tegen 5.970 in 2024. Het aantal meldingen van oplichters die creditcardgegevens uitvragen steeg in dezelfde periode van ruim 500 naar meer dan 2.000. Hieronder lees je welke betaalmethode het minste risico geeft, hoe je een webshop in vijf stappen controleert, wat de wet zegt over vooruitbetalen, levertijd en bedenktijd, en wat je doet als je hebt betaald en niets krijgt.
Welke betaalmethode is het veiligst bij een webshop?
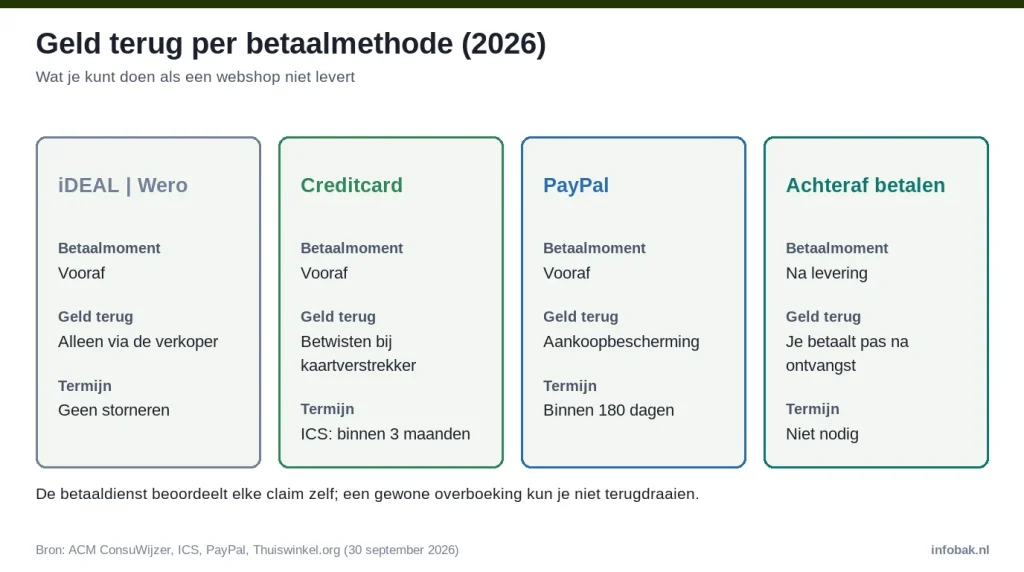
ACM ConsuWijzer maakt onderscheid tussen vooraf en achteraf betalen, en tussen verzekerd en onverzekerd betalen. Bij verzekerd betalen kun je volgens de ACM “achteraf uw geld terugeisen of storneren”, bijvoorbeeld bij een creditcard. Bij onverzekerd betalen, zoals een gewone overboeking, heb je die mogelijkheid niet. De tabel zet de gangbare methoden naast elkaar.
| Betaalmethode (2026) | Betaalmoment | Geld terug als de shop niet levert | Termijn om te claimen | Mag de shop kosten rekenen? |
|---|---|---|---|---|
| iDEAL | Wero | Vooraf | Alleen via de verkoper zelf; geen storneren | n.v.t. | Ja, maar nooit meer dan de echte kosten |
| Creditcard (Visa, Mastercard) | Vooraf | Ja, betaling betwisten bij de kaartverstrekker | ICS: uiterlijk 3 maanden na de transactie | Nee bij een bankcreditcard; wel bij Amex of Diners Club |
| PayPal | Vooraf | Ja, via het Aankoopbeschermingsprogramma | 180 dagen na betaling (niet ontvangen) | Ja, maar nooit meer dan de echte kosten |
| Achteraf betalen (bijvoorbeeld Klarna, Riverty) | Na levering | Je betaalt pas als het product er is | n.v.t. | Soms extra kosten |
| Overboeking naar IBAN | Vooraf | Nee, alleen via de verkoper of de rechter | n.v.t. | Nee bij internetbankieren |
| Automatische incasso | Bij afschrijving | Eenmalige incasso: melding bij je bank | 1 jaar na afschrijving volgens Thuiswinkel.org; Veiligbankieren.nl noemt 13 maanden | Nee |
Over de kosten is de ACM duidelijk: een verkoper mag geen kosten rekenen voor internetbankieren, automatische incasso en een creditcard van een bank zoals Visa of Mastercard. Voor iDEAL | Wero, PayPal, American Express, Diners Club en andere betaaldiensten mag dat wel, maar “nooit méér in rekening brengen dan zijn echte kosten”, en je moet die kosten vóór je aankoop kunnen zien. Een webshop hoeft niet alle methoden aan te bieden, maar er moet volgens de ACM minimaal één manier zijn waarbij je minstens de helft van het bedrag bij bezorging kunt betalen, of anders een optie om achteraf te betalen. Bij diensten en reizen geldt die regel niet.
Zo controleer je in vijf stappen of een webshop betrouwbaar is
De Checklist veilig online winkelen van ACM ConsuWijzer telt vijf punten. Alleen al het checken van reviews filtert volgens ACM-directeur Consumenten Edwin van Houten (persbericht van 6 november 2023) “de oplichters of webshops die hun zaken niet op orde hebben er bijna altijd uit”.
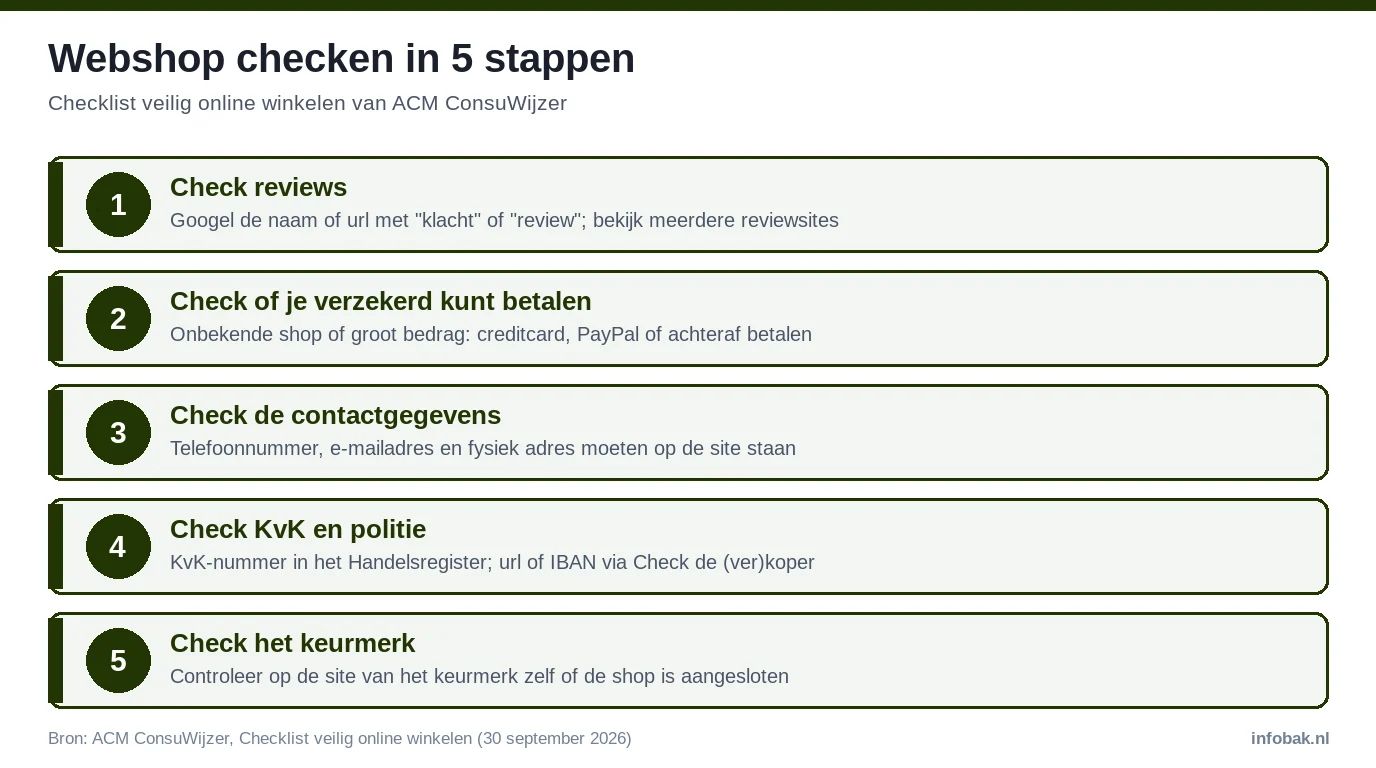
- Check reviews. Googel de naam of het webadres van de shop samen met “klacht” of “review” en bekijk meerdere reviewsites, zoals Trustpilot en ScamCheck. Een hoge score op één of een paar reviews zegt volgens de ACM weinig; helemaal geen reviews is “geen goed teken”.
- Check of je verzekerd kunt betalen. Ken je de shop niet of gaat het om een groot bedrag, kies dan verzekerd betalen, bijvoorbeeld met een creditcard of een betaaldienst met aankoopbescherming, of betaal achteraf. Vraagt de shop je om het geld zelf over te maken, zeker naar een buitenlandse rekening, dan is dat een waarschuwingssignaal.
- Check de contactgegevens. Telefoonnummer, e-mailadres en een fysiek adres moeten op de site staan. Bestel je via social media, maak dan een screenshot van de advertentie en de pagina van de verkoper.
- Check KvK en politie. Een bedrijf moet zijn KvK-nummer vermelden; zoek het op in het Handelsregister. Op politie.nl controleer je via Check de (ver)koper of er meldingen zijn op de url, het rekeningnummer, het e-mailadres of het telefoonnummer. Aan die check kun je geen rechten ontlenen, en een KvK-inschrijving “zegt niets over betrouwbaarheid”, je ziet alleen of het bedrijf bestaat en hoe lang.
- Check het keurmerk. Zie je een logo van Thuiswinkel Waarborg of Webshop Keurmerk, controleer dan op de site van het keurmerk zelf of de shop echt is aangesloten. Bij een aangesloten shop kun je met een klacht naar een geschillencommissie. Thuiswinkel.org heeft een doorzoekbare ledenlijst met meer dan 2.000 webshops.
De politie hanteert de vuistregel: als iets te mooi is om waar te zijn, dan is dat meestal ook zo; Veiligbankieren.nl zegt: doe het dan niet. De politie noemt als voorbeeld een smartphone van twintig euro die normaal tweehonderd euro kost. Wil je nagaan hoeveel korting een aanbieding echt geeft, dan helpt onze uitleg over korting berekenen.
iDEAL | Wero: veilig, maar geen geld terug via je bank
Sinds begin 2026 heet iDEAL in webshops en bankapps iDEAL | Wero. Volgens ideal.nl is de dienst “gebaseerd op internet- en mobiel bankieren en hanteert dezelfde beveiligingstechnieken”, en dus net zo veilig als bankieren via je app. Je hoeft je niet apart aan te melden. De betaling zelf is dus veilig; het risico zit in de vraag aan wie je betaalt. Een iDEAL-betaling is een gewone overboeking en kun je niet via je bank terugdraaien. Levert de shop niet, dan moet je het geld bij de verkoper zelf terughalen.
Waar je bij iDEAL | Wero op let, volgens Veiligbankieren.nl (het voorlichtingsplatform van de Nederlandse Vereniging van Banken): het webadres van de betaalpagina moet van je eigen bank zijn en beginnen met https://, en je controleert in de app het bedrag en de ontvanger voordat je goedkeurt. Zie je op je afschrift een onbekende naam bij een iDEAL-betaling, dan heeft de shop het innen uitbesteed aan een betaaldienstverlener (CPSP); dat is normaal. Bij een betaalverzoek of Tikkie let je op de link: een echte Tikkie begint met https://www.tikkie.me/pay/ en een echt Rabobank-verzoek met https://betaalverzoek.rabobank.nl/betaalverzoek, waarna de betaling altijd via iDEAL loopt. Een iDEAL Betaallink per e-mail krijg je alleen van een bedrijf waarmee je dat hebt afgesproken, en het domein na het @-teken moet overeenkomen met de website van dat bedrijf.
Creditcard en PayPal: zo krijg je je geld terug als het misgaat
Een creditcardbetaling in een webshop keur je sinds de wettelijk verplichte dubbele verificatie goed in de app van je bank of van ICS. Volgens Veiligbankieren.nl gebruiken Nederlanders de creditcard online vooral bij buitenlandse webshops en voor reizen, vakantiehuisjes en huurauto’s. Boek je bijvoorbeeld een goedkoop weekendje weg bij een aanbieder die je niet kent, dan is de creditcard om die reden de veiligste keuze. Het grote voordeel zit in de terugvraagmogelijkheid. ICS schrijft: lukt het niet om er met de verkoper uit te komen, “dan kunt u de transactie betwisten. Doe dit altijd zo snel mogelijk, en uiterlijk binnen 3 maanden na de transactiedatum.” Je verzamelt eerst bewijs van je contact met de verkoper en dient de betwisting in via Mijn ICS; de procedure kan enkele maanden duren. ICS schrijft op zijn pagina over de chargeback-service dat het “afgelopen jaar” zo’n 20.000 klanten met succes heeft geholpen hun geld terug te krijgen, en biedt een Aflevergarantie voor bestellingen die niet worden geleverd. Andere kaartverstrekkers hebben eigen voorwaarden en termijnen; kijk die vooraf na.
Bij PayPal geldt het Aankoopbeschermingsprogramma. Dat dekt volgens de voorwaarden van PayPal twee situaties: je hebt het object niet ontvangen, of het wijkt sterk af van de omschrijving. Een geschil over een niet-ontvangen object open je binnen 180 dagen na de betaling. PayPal beslist zelf of je claim in aanmerking komt en vergoedt de retourkosten niet.
De keerzijde is dat je kaartgegevens zelf een doelwit zijn. Veiligbankieren.nl: tik de pincode van je creditcard nooit in op een website of telefoon en controleer regelmatig je transacties. De Fraudehelpdesk zag in 2025 meer dan 2.000 meldingen van uitgevraagde creditcardgegevens; de meeste gedupeerden zaten daarna vast aan een ongewenst abonnement. Hoe je zo’n abonnement stopt, lees je in ons artikel over abonnement opzeggen.
Achteraf betalen: de veiligste keuze bij een onbekende shop
Bij achteraf betalen betaal je pas als het product bij je is afgeleverd of daarna. De ACM noemt als voordeel dat je bij een verkeerde of uitgebleven levering kunt kiezen “om niet te betalen. Of pas te betalen als u het (juiste) product alsnog hebt gekregen.” De ACM noemt ook twee nadelen: soms zijn er extra kosten aan verbonden, en bij meerdere bestellingen raak je het overzicht van openstaande rekeningen kwijt. Achteraf betalen (Buy Now, Pay Later, zoals diensten als Klarna en Riverty aanbieden) geldt volgens de wetgevingskalender van de overheid als een vorm van krediet. De voorwaarden en eventuele kosten bij te laat betalen verschillen per aanbieder, dus lees die voorwaarden, niet alleen die van de shop.
Voor achteraf betalen komen strengere regels aan. Het kabinet stemde op 31 oktober 2025 in met een wetsvoorstel waardoor aanbieders van Buy Now, Pay Later een vergunning van de AFM nodig hebben, eerst een kredietwaardigheidstoets (BKR-check) moeten doen en hun dienst niet meer mogen aanbieden aan jongeren onder de 18 jaar. Wat daarvan al vaststaat, lees je verderop.
Rekenvoorbeeld: wat een miskoop kost per betaalmethode
Stel, je bestelt in 2026 een laptop van € 850 bij een webshop die je via een advertentie op social media hebt gevonden. De shop levert niet en reageert niet meer. Wat er dan met je geld gebeurt, hangt volledig af van hoe je hebt betaald.
| Betaald met (2026) | Wat je kunt doen | Waarschijnlijke uitkomst |
|---|---|---|
| Overboeking naar een IBAN | Verkoper aanschrijven, aangifte doen, IBAN melden bij politie | € 850 kwijt zolang de verkoper niet betaalt; de bank kan een overboeking niet terugdraaien |
| iDEAL | Wero | Zelfde als bij een overboeking | € 850 kwijt zolang de verkoper niet betaalt |
| Creditcard via ICS | Contact met verkoper, daarna betwisten binnen 3 maanden | Bedrag wordt onder voorbehoud in mindering gebracht; ICS probeert de € 850 terug te halen |
| PayPal | Geschil openen binnen 180 dagen | Bij een toegewezen claim: € 850 plus de oorspronkelijke verzendkosten terug |
| Achteraf betalen | Niet betalen, factuur betwisten bij de betaaldienst | Geen schade, want er is niets afgeschreven |
Ook bij een grote aankoop die je wél vertrouwt, is de wet je vangnet: bij een consumentenkoop mag de verkoper je volgens artikel 7:26 van het Burgerlijk Wetboek verplichten tot “vooruitbetaling van ten hoogste de helft van de koopprijs”. Bij de laptop van € 850 is dat dus maximaal € 425 vooraf. Gaat het bedrijf failliet en heeft het geen aanbetalingsgarantie, dan ben je volgens de ACM je aanbetaling “meestal” kwijt. Ter vergelijking: in november 2023 meldde de ACM dat het gemiddelde schadebedrag bij fraude met online aankopen op 350 euro lag.
Je rechten als de bestelling niet komt of anders is dan besteld
Is er geen levertijd afgesproken, dan moet een verkoper bij een consumentenkoop volgens artikel 7:9 van het Burgerlijk Wetboek “in ieder geval binnen dertig dagen” leveren. Komt het product niet, dan geef je de verkoper per brief of e-mail nog een laatste termijn; blijft levering daarna uit, dan mag je de koop ontbinden en moet de verkoper je betaling teruggeven. Bij een vaste leverdatum, bijvoorbeeld een cadeau voor een verjaardag, mag je volgens de ACM direct ontbinden als die datum niet wordt gehaald. Raakt een pakket kwijt bij de bezorger, dan is de verkoper verantwoordelijk; zegt hij dat het is afgeleverd, dan moet hij dat aantonen.
Bij een online aankoop heb je daarnaast wettelijke bedenktijd van 14 dagen na ontvangst (artikel 6:230o BW). Die bedenktijd loopt ook al als het product nog niet is geleverd, dus je kunt een bestelling die maar niet komt ook gewoon annuleren. De verkoper moet dan binnen 14 dagen alle betalingen terugstorten, inclusief de leveringskosten, met hetzelfde betaalmiddel dat jij gebruikte (artikel 6:230r BW). Bij een retour mag hij wachten tot hij het product terug heeft of tot jij bewijs van verzending laat zien. Krijg je niet de juiste informatie over de bedenktijd, dan wordt die volgens de ACM met een jaar verlengd.
Koop je bij een webshop buiten de Europese Unie, dan komen er volgens de ACM vaak invoerrechten, btw en inklaringskosten bij, en gelden mogelijk andere regels voor garantie. Binnen de EU heb je dezelfde 14 dagen bedenktijd, maar de verzendkosten voor een retour naar het buitenland kunnen hoger zijn. Koop je via een platform of bij een dropshipper, dan is het bedrijf dat als verkoper staat vermeld verantwoordelijk; staat er nergens een andere verkoper, dan is het platform je aanspreekpunt.
Zo regel je het: betaald, maar niets ontvangen
Werk de stappen in deze volgorde af en bewaar van elke stap een kopie of screenshot.
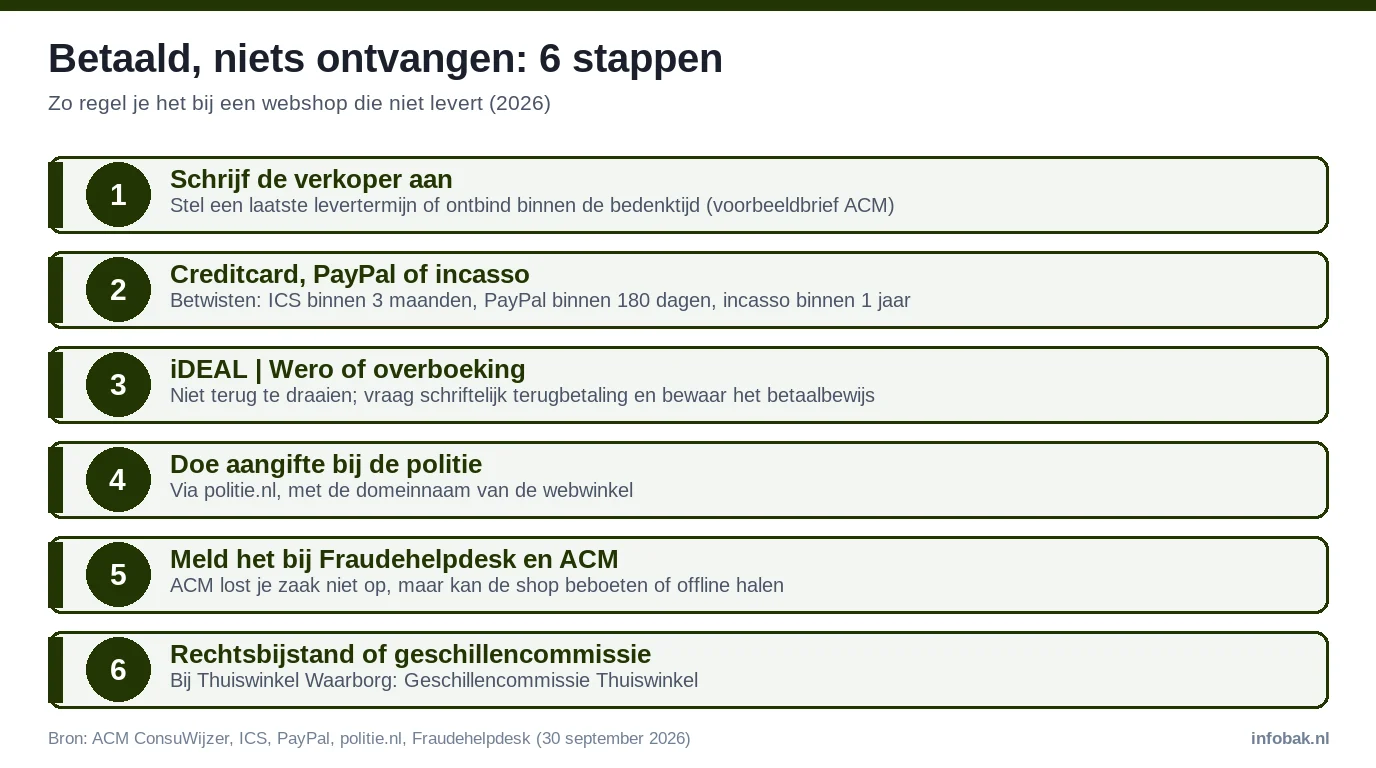
- Stuur de verkoper een e-mail of brief waarin je een laatste levertermijn stelt, of waarin je binnen de bedenktijd de koop ontbindt. ACM ConsuWijzer heeft hiervoor voorbeeldbrieven.
- Betaald met creditcard: dien een betwisting in bij je kaartverstrekker, bij ICS uiterlijk 3 maanden na de transactiedatum. Betaald met PayPal: open een geschil binnen 180 dagen. Betaald via eenmalige incasso: meld de onterechte incasso bij je bank binnen 1 jaar na afschrijving.
- Betaald via iDEAL | Wero of overboeking: je bank kan de betaling niet terugdraaien. Vraag de verkoper schriftelijk om terugbetaling, bewaar het betaalbewijs voor je aangifte en meld het IBAN van de ontvanger bij de politie.
- Doe aangifte bij de politie via politie.nl. De politie schrijft: “Als u bent opgelicht en u weet de domeinnaam van de webwinkel dan raden wij u aan om aangifte te doen via politie.nl.” Op basis van meldingen van mogelijke oplichting meldt de politie een domeinnaam bij Stichting Internet Domeinregistratie Nederland, waarna de site onbereikbaar kan worden.
- Meld het bij de Fraudehelpdesk (fraudehelpdesk.nl/fraude-melden) en bij ACM ConsuWijzer. De ACM lost je individuele zaak niet op, maar kan een webshop beboeten of offline laten halen.
- Heb je een rechtsbijstandverzekering, schakel die dan in. Is de webshop aangesloten bij Thuiswinkel Waarborg, dan kun je naar de Geschillencommissie Thuiswinkel.
Veelgemaakte fouten die je geld kosten
De adviezen van ACM, politie en Veiligbankieren.nl komen steeds op dezelfde valkuilen uit. Je maakt zelf geld over naar een rekeningnummer dat je niet hebt gecontroleerd, terwijl banken je waarschuwen als naam en IBAN niet bij elkaar horen en de politie IBAN’s laat checken. Je doet een “controlebetaling” van 1 cent of 1 euro omdat een verkoper daarom vraagt; volgens Veiligbankieren.nl zijn dat meestal oplichters. Je klikt op een betaal- of verzendlink van de verkoper in plaats van zelf met de track-en-tracecode naar de site van de bezorger te gaan. Je verlaat de omgeving van Marktplaats om via WhatsApp verder te handelen. Je vult je creditcardgegevens in voor een “gratis proefpakket” en zit daarna aan een abonnement vast. Je gaat akkoord met een aanbetaling van meer dan de helft van de prijs bij een product. En je vertrouwt op de reviews op de webshop zelf in plaats van op meerdere onafhankelijke reviewsites.
Een nieuwere variant uit de jaarcijfers 2025 van de Fraudehelpdesk: nepadviseurs die aan huis “thuisbatterijen of isolatiemaatregelen bespreken”. Wie een thuisbatterij overweegt, controleert het bedrijf dus net zo goed als een webshop.
Wanneer gelden deze regels niet?
De bedenktijd van 14 dagen en de grens van de helft vooruitbetalen gelden voor een consumentenkoop bij een bedrijf. Koop je van een particulier, bijvoorbeeld via Marktplaats, dan heb je volgens de ACM geen bedenktijd; verkoopt een bedrijf via zo’n platform, dan wel. Voor diensten en reizen mag een verkoper wél meer dan de helft of het hele bedrag vooruit vragen. Geen bedenktijd heb je onder meer bij maatwerk, persoonlijke producten zoals een gegraveerde ring, bederfelijke waar, hygiënische producten die je uit de verpakking hebt gehaald, digitale producten waarvan je de verzegeling hebt verbroken, een huurauto of hotelkamer voor een bepaalde periode en toegangskaartjes voor een specifieke datum. Buiten de EU gelden mogelijk andere regels. En let op de grens van de instanties: de ACM gaat over consumentenrecht, oplichting valt onder het strafrecht en dus bij de politie, en de betaaldienst beoordeelt een betwisting altijd zelf.
Wat verandert er in 2027 en daarna
Twee ontwikkelingen raken de manier waarop je online betaalt. De eerste is de Implementatiewet herziene richtlijn consumentenkrediet (Kamerstuk 36924). Die brengt achteraf betalen, creditcards met maandelijkse aflossing en rood staan onder de Wet op het financieel toezicht: aanbieders hebben een vergunning of registratie nodig, moeten een kredietwaardigheidsbeoordeling doen en aansluiten bij BKR, en mogen volgens de wetgevingskalender geen BNPL-krediet aanbieden aan minderjarigen, met verplichte leeftijdsverificatie. Het wetsvoorstel is op 2 april 2026 ingediend bij de Tweede Kamer, op 28 september 2026 behandeld in een wetgevingsoverleg en eind september 2026 nog niet in stemming gebracht. De Europese richtlijn schrijft voor dat de maatregelen uiterlijk 20 november 2026 ingaan; de wet treedt in werking bij koninklijk besluit.
De tweede is de overgang van iDEAL naar Wero. Volgens het European Payments Initiative (EPI) zijn vanaf oktober 2026 alle Nederlandse banken op Wero aangesloten en gaan iDEAL-betalingen geleidelijk over naar dat platform; voor jou blijft betalen via je eigen bank grotendeels hetzelfde. Nieuw is de aankoopbescherming: banken en betaaldienstverleners voeren die stapsgewijs in, met als doel volledige dekking per 1 januari 2028. Volgens het persbericht van iDEAL kun je dan bij een probleem via je eigen bankapp contact opnemen, waarna Wero je in contact brengt met de winkelier. Tot die tijd blijft de tabel hierboven gelden: bij iDEAL | Wero haal je je geld alleen via de verkoper terug.
Veelgestelde vragen over veilig online betalen
Is betalen met iDEAL | Wero veilig?
Ja, de betaling loopt via de beveiliging van je eigen bank en is volgens ideal.nl net zo veilig als internet- en mobiel bankieren. Het risico zit bij de ontvanger: een iDEAL-betaling kun je niet via je bank terugdraaien, dus check de webshop vooraf.
Hoe weet ik of een webshop betrouwbaar is?
Volg de vijf checks van ACM ConsuWijzer: reviews op meerdere sites, een verzekerde betaalmethode, volledige contactgegevens, een kloppend KvK-nummer plus de politiecheck, en een keurmerk dat je op de site van het keurmerk zelf verifieert.
Kan ik een iDEAL-betaling terugdraaien?
Nee. Een iDEAL-betaling is een overboeking vanaf je eigen rekening. Bij een dubbele betaling of een technische fout neem je contact op met de webshop en daarna met je bank, met het 16-cijferige transactienummer uit je rekeningoverzicht.
Hoe lang kan ik een creditcardbetaling betwisten?
Bij ICS uiterlijk 3 maanden na de transactiedatum, en pas nadat je hebt geprobeerd het met de verkoper op te lossen. Andere kaartverstrekkers hanteren eigen termijnen; kijk in de voorwaarden van je kaart.
Mag een webshop kosten rekenen voor iDEAL of creditcard?
Voor iDEAL | Wero, PayPal, American Express en Diners Club mag dat, maar nooit meer dan de echte kosten van de shop en alleen als je ze vóór de aankoop ziet. Voor internetbankieren, automatische incasso en een bankcreditcard zoals Visa of Mastercard mag het niet.
Moet ik het hele bedrag vooruitbetalen?
Bij een product niet: volgens artikel 7:26 BW mag een verkoper bij een consumentenkoop maximaal de helft van de prijs vooruit verlangen. Bij diensten en reizen geldt dat maximum niet.
Is betalen via Marktplaats veilig?
Veiligbankieren.nl raadt aan binnen het platform te blijven, bij een waardevol product de gelijk-oversteken-betaaldienst te gebruiken en bij een overboeking buiten het platform om eerst het IBAN op politie.nl te controleren. Bij een koop van een particulier heb je geen wettelijke bedenktijd.
Dit artikel is algemene informatie; bij twijfel over je eigen situatie kun je ACM ConsuWijzer, je bank of een juridisch adviseur raadplegen.